Haushaltsbuch führen: Einfache Anleitung mit kostenlosen Excel- und PDF-Vorlagen
Am Monatsende fragen Sie sich, wo Ihr Geld geblieben ist? Ein Haushaltsbuch macht sichtbar, welche Einnahmen regelmäßig hereinkommen, wofür Sie Geld ausgeben und welcher Spielraum tatsächlich bleibt. Dafür müssen Sie weder gut rechnen können noch eine spezielle App kaufen: Eine einfache Liste genügt, wenn Sie die richtigen Beträge erfassen und regelmäßig auswerten.
So gehen Sie vor: Einnahmen notieren, feste und unregelmäßige Kosten sammeln, variable Ausgaben laufend eintragen und am Monatsende Bilanz ziehen. Hier finden Sie eine Schritt-für-Schritt-Anleitung, ein durchgerechnetes Beispiel sowie kostenlose Vorlagen für Excel und zum Ausdrucken.
Inhalt: Haushaltsbuch führen
- Kurz zusammengefasst
- Haushaltsbuch führen: So starten Sie in fünf Schritten
- Schritt 1: Unterlagen sammeln und eine einfache Liste anlegen
- Schritt 2: Alle regelmäßigen Einnahmen eintragen
- Schritt 3: Feste Kosten und seltene Rechnungen erfassen
- Schritt 4: Variable Ausgaben im Alltag festhalten
- Schritt 5: Ihr Haushaltsbuch am Monatsende auswerten
- Kostenlose Haushaltsbuch-Vorlagen: Excel und PDF herunterladen
- Excel, PDF, App oder Notizbuch: Was passt zu Ihnen?
- Dranbleiben: Eine Routine, die in Ihren Alltag passt
- Umfrage: Ihre Erfahrungen mit dem Haushaltsbuch
- Umfrage: Welche Variante werden Sie nutzen?
- Mit Geld-Welten Schritt für Schritt weitergehen
- Mit Geld-Welten Ihren eigenen Weg gehen
- Ihr nächster Schritt: Einen Monat sichtbar machen
- Ergänzung oder Frage von Ihnen?
- Im Zusammenhang interessant
Kurz zusammengefasst
- Einfach beginnen: Kontoauszüge, Rechnungen und Belege zusammensuchen; eine Liste auf Papier, in Excel oder in einer App anlegen.
- Drei Arten von Ausgaben unterscheiden: feste Monatskosten, veränderliche Alltagsausgaben und selten fällige Zahlungen wie Jahresbeiträge.
- Jahreskosten mitdenken: Eine jährliche Rechnung von 360 Euro entspricht rechnerisch 30 Euro pro Monat. So wird Ihr verfügbares Budget realistischer.
- Am Monatsende rechnen: Einnahmen minus tatsächliche Ausgaben ergeben den Geldfluss des Monats; für die Planung zusätzlich monatliche Rücklagen für bevorstehende Rechnungen berücksichtigen.
- Nicht bewerten, sondern verstehen: Ein Haushaltsbuch spart nicht von selbst Geld, zeigt aber, wo Sie bei Bedarf ansetzen können.
Im Anschluss finden Sie den genauen Ablauf, kostenlose Vorlagen und ein ausgefülltes Beispiel.
Haushaltsbuch führen: So starten Sie in fünf Schritten
Ein Haushaltsbuch ist eine fortlaufende Übersicht über Geldzuflüsse und Ausgaben. Anders als ein Blick auf den Kontostand zeigt es nicht nur, wie viel Geld gerade auf dem Konto liegt, sondern auch, wofür es innerhalb eines bestimmten Zeitraums verwendet wurde.
- Vorbereiten: Entscheiden Sie sich für eine Vorlage und sammeln Sie Ihre Unterlagen.
- Einnahmen erfassen: Notieren Sie verlässlich verfügbare Geldbeträge.
- Feste und unregelmäßige Kosten ordnen: Denken Sie auch an Rechnungen, die nicht jeden Monat kommen.
- Veränderliche Ausgaben mitschreiben: Erfassen Sie Einkäufe und kleine Beträge möglichst zeitnah.
- Monatlich auswerten: Vergleichen Sie Einnahmen und Ausgaben und ziehen Sie eine praktische Schlussfolgerung.
Sie können mit einem beliebigen Monat beginnen. Die erste Erfassung wird nicht sofort perfekt sein müssen. Wichtig ist, dass Sie eine Methode wählen, die Sie tatsächlich weiterverwenden.

Schritt 1: Unterlagen sammeln und eine einfache Liste anlegen
Für den Einstieg reichen Kontoauszüge der letzten ein bis drei Monate, Gehalts- oder Rentenmitteilungen, Miet- und Versicherungsunterlagen sowie Belege aus Ihrem Alltag. Jahresrechnungen und Verträge ergänzen die Übersicht. Bei Bargeld helfen Kassenbons oder kurze Notizen.
Legen Sie anschließend vier Felder an:
- Datum,
- Einnahme oder Ausgabe,
- Kategorie und
- Betrag.
Hilfreich ist zusätzlich eine Spalte für die Zahlungsart beziehungsweise eine Bemerkung. Eine handschriftliche Tabelle genügt genauso wie eine digitale Vorlage.
Ihr erster Eintrag
Wählen Sie heute eine Vorlage, tragen Sie die nächste Einnahme oder Ausgabe ein und legen Sie einen festen Zeitpunkt für den nächsten kurzen Check fest. Sie müssen nicht erst sämtliche alten Belege gefunden haben.

Schritt 2: Alle regelmäßigen Einnahmen eintragen
Beginnen Sie mit den Geldbeträgen, die Ihrem Haushalt tatsächlich zur Verfügung stehen. Dazu gehören beispielsweise Nettogehalt, Rente, regelmäßige Sozialleistungen und wiederkehrende Nebeneinnahmen. Erfassen Sie unregelmäßige Zahlungen wie Boni oder Geldgeschenke gesondert. Auf einmalige Einnahmen sollten Sie keine dauerhaft laufenden Ausgaben aufbauen.
Bei schwankendem Einkommen können Sie die tatsächlichen Eingänge Monat für Monat festhalten und für Ihre Planung vorsichtig kalkulieren. Wenn aus einer selbstständigen Tätigkeit noch Steuern und andere Verpflichtungen zu zahlen sind, behandeln Sie nicht den gesamten Zahlungseingang als frei verfügbares Geld.
Beispiel für einen Monat: 2.400 Euro Nettogehalt plus 200 Euro regelmäßig verfügbare weitere Einnahmen ergeben 2.600 Euro Monatseinnahmen.

Schritt 3: Feste Kosten und seltene Rechnungen erfassen
Fixkosten sind beispielsweise Miete, Abschläge für Energie, Telefon und Internet, regelmäßige Versicherungsbeiträge, Kreditraten oder Mitgliedschaften. Diese Zahlungen fallen wiederholt an und lassen sich kurzfristig oft nur eingeschränkt verändern.
Erstellen Sie für jede Position eine Zeile mit Betrag und Zahlungsrhythmus. Prüfen Sie dabei, ob Rechnungen monatlich, vierteljährlich oder jährlich anfallen.
Jährliche Ausgaben auf den Monat umrechnen
Manche Belastungen tauchen nicht jeden Monat auf: Kfz-Steuer, Versicherungsbeiträge, Wartungen oder vorhersehbare größere Anschaffungen. Für die Budgetplanung rechnen Sie sie auf Monatsanteile um:
- 360 Euro jährlich geteilt durch 12 = 30 Euro monatlich.
- 120 Euro vierteljährlich geteilt durch 3 = 40 Euro monatlich.
- 240 Euro halbjährlich geteilt durch 6 = 40 Euro monatlich.
Sie können diese Monatsanteile gedanklich reservieren oder das Geld tatsächlich auf ein Rücklagenkonto überweisen. Prüfen Sie bei erstmals beginnender Rücklagenbildung auch, wann die nächste Rechnung fällig ist: Wenn 360 Euro bereits in zwei Monaten fällig werden und noch nichts zurückgelegt ist, reichen 30 Euro pro Monat bis dahin nicht aus.
Unten im Artikel finden Sie einen Rechner, der alle unregelmäßigen Zahlungen eines Jahres auf Monatsbeträge umrechnet.
Rücklage ist nicht dasselbe wie Ausgabe
Eine Überweisung von Ihrem Girokonto auf Ihr eigenes Tagesgeldkonto ist kein Konsum und kein Vermögensverlust. Für Ihre Budgetplanung darf der Betrag dennoch als reserviertes Geld erscheinen. Wenn die spätere Rechnung tatsächlich bezahlt wird, dürfen Sie sie nicht zusätzlich zum bereits eingeplanten Monatsanteil als zweite Belastung in derselben Planrechnung abziehen.
Zwei Übersichten, zwei Zwecke
Das Ausgabenprotokoll zeigt, wann Geld tatsächlich ausgegeben wurde. Der Monatsplan verteilt vorhersehbare Jahreskosten rechnerisch auf zwölf Monate. Vermischen Sie beide Sichtweisen nicht – sonst zählen Sie dieselbe Rechnung womöglich doppelt.

Schritt 4: Variable Ausgaben im Alltag festhalten
Variable Ausgaben verändern sich von Monat zu Monat. Typische Kategorien sind Lebensmittel, Haushalt und Schule, Mobilität, Gesundheit, Kleidung sowie Freizeit. Fünf bis sieben verständliche Kategorien reichen zum Start oft aus; weitere können Sie ergänzen, sobald Sie sie wirklich benötigen.
Tragen Sie jede Ausgabe möglichst zeitnah ein. Sammeln Sie alternativ Belege an einem festen Ort und übertragen Sie sie einmal pro Woche. Auch kleine Bargeldbeträge gehören dazu. Sie müssen nicht jeden Einkauf nach Einzelprodukten zerlegen: Die Kategorie „Lebensmittel“ kann zunächst genügen.
So sieht ein einzelner Eintrag aus
| Datum | Vorgang | Kategorie | Betrag |
|---|---|---|---|
| 03. des Monats | Supermarkt | Lebensmittel | −42,80 € |
| 05. des Monats | Busfahrkarte | Mobilität | −3,60 € |
| 08. des Monats | Nebeneinnahme | Einnahmen | +25,00 € |
Dies sind Beispielbuchungen und keine zusätzlichen Positionen der unten stehenden Monatsrechnung.
Drei typische Buchungsfehler vermeiden
- Bargeld doppelt zählen: Wenn Sie 50 Euro am Automaten abheben, ist das noch keine Ausgabe für Lebensmittel oder Freizeit. Erfassen Sie entweder die späteren Barzahlungen einzeln oder die Abhebung als pauschalen Bargeldverbrauch – aber nicht beides.
- Kartenzahlung doppelt erfassen: Notieren Sie einen Einkauf genau einmal. Eine spätere Abbuchung darf denselben Einkauf im Haushaltsbuch nicht nochmals auslösen.
- Überweisung zwischen eigenen Konten als Ausgabe behandeln: Kennzeichnen Sie solche Umbuchungen gesondert. Zahlungen an Dritte – etwa eine Versicherungsprämie oder Kreditrate – sind dagegen im Haushaltsbudget zu berücksichtigen.
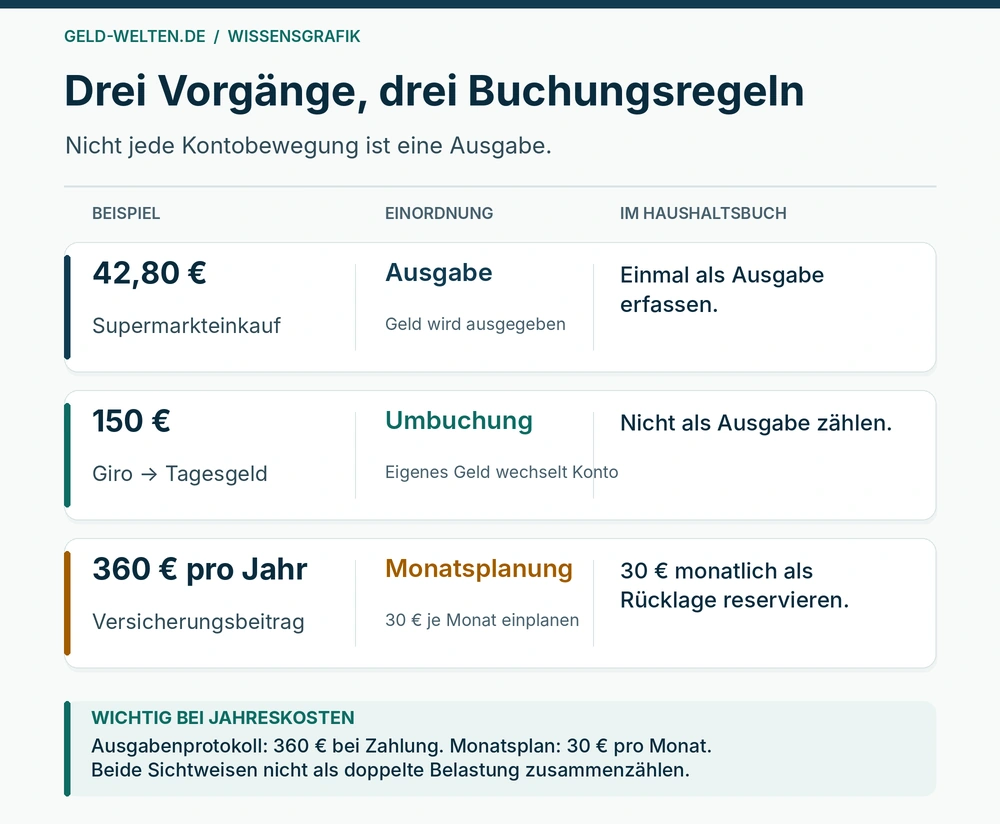
Drei typische Geldbewegungen – und wie Sie diese ohne Doppelzählung im Haushaltsbuch berücksichtigen.

Schritt 5: Ihr Haushaltsbuch am Monatsende auswerten
Addieren Sie nun die tatsächlichen Monatseinnahmen und Ausgaben. Das zeigt Ihnen den finanziellen Verlauf des Monats. Für die Vorschau auf kommende Monate betrachten Sie zusätzlich, wie viel Geld für nur gelegentlich fällige Rechnungen reserviert werden sollte.
Beispiel: Wie viel bleibt monatlich übrig?
| Position | Betrag pro Monat |
|---|---|
| Regelmäßige Einnahmen insgesamt | 2.600 € |
| Feste monatlich fällige Ausgaben | −1.250 € |
| Veränderliche Ausgaben | −850 € |
| Monatlich eingeplanter Anteil für unregelmäßige Jahreskosten | −150 € |
| Verbleibender Planungsbetrag | 350 € |
Rechenweg: 2.600 − 1.250 − 850 − 150 = 350 Euro. Die 150 Euro sind hier ein eingeplanter Rücklagenanteil, keine zusätzliche tatsächlich bezahlte Rechnung. Ob der Kontostand in diesem Monat um 350 Euro steigt, hängt unter anderem davon ab, welche Jahresrechnungen tatsächlich fällig waren und wie sich sonstige Kontobewegungen verteilen.
Ein Überschuss ist außerdem nicht automatisch frei für Konsum: Vielleicht benötigen Sie ihn für Notfälle, notwendige Anschaffungen oder bereits absehbare Verpflichtungen. Ein Fehlbetrag ist umgekehrt zunächst eine Information, kein persönliches Urteil.
Was Sie aus den Zahlen ableiten können
- Bleibt Geld übrig? Prüfen Sie, ob alle unregelmäßigen Kosten berücksichtigt sind, bevor Sie den Betrag verplanen.
- Ist das Ergebnis knapp oder negativ? Sehen Sie sich zunächst die größten Positionen und Zahlungsfristen an. Kleine Verzichte allein gleichen hohe Fixkosten nicht immer aus.
- Überrascht Sie eine Kategorie? Beobachten Sie diese noch einen Monat und legen Sie erst dann eine passende Veränderung fest.
Die wichtigste Erkenntnis
Ein Haushaltsbuch zeigt Ihnen, wo Ihr Geld bleibt. Welche Veränderungen sinnvoll oder überhaupt möglich sind, hängt von Ihren Verpflichtungen und Ihrem Leben ab – nicht von einer pauschalen Sparquote.
Kostenlose Haushaltsbuch-Vorlagen: Excel und PDF herunterladen
Für den Einstieg müssen Sie keine eigene Tabelle entwickeln. Die Geld-Welten-Vorlagen können Sie weiterverwenden und bei Bedarf an Ihre Kategorien anpassen. Wählen Sie die Form, mit der Sie sich am wohlsten fühlen.
Die bequeme Excel-Variante

Die vorhandene Excel-Datei enthält eine Einnahmen-Ausgaben-Übersicht mit individuellen Zeilen und automatischen Berechnungen. Sie lässt sich am Computer und mit geeigneter Tabellen-App auch auf vielen Smartphones bearbeiten. Speichern Sie vor dem Ausfüllen eine eigene Kopie und prüfen Sie, ob sich Ihre Kategorien und unregelmäßigen Kosten in der Vorlage passend abbilden lassen.
Zum Download
Der Download wird in einem neuen Tab vorbereitet.
Die druckfreundliche PDF-Version
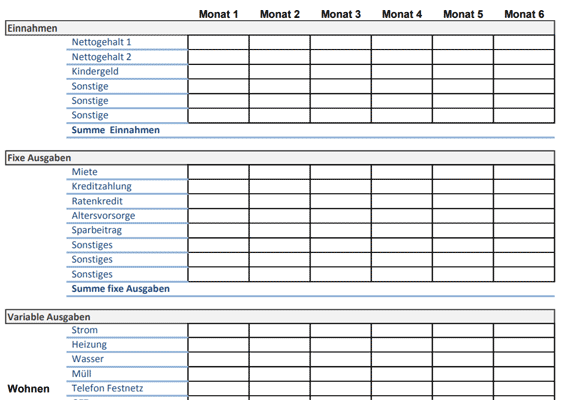
Wenn Sie lieber auf Papier arbeiten, drucken Sie die bestehende PDF-Aufstellung aus. Tragen Sie die Beträge von Hand ein und heften Sie Ihre Übersicht bei Bedarf in einem Geld-Ordner ab. Bei laufenden Alltagsbuchungen kann ein kleineres Notizbuch praktischer sein als ein DIN-A4-Blatt.
Zum Download
Der Download wird in einem neuen Tab vorbereitet.
Excel, PDF, App oder Notizbuch: Was passt zu Ihnen?
Die beste Methode ist diejenige, die Sie dauerhaft nutzen. Eine ausgeklügelte Anwendung hilft wenig, wenn Sie das Eintragen nach wenigen Tagen aufgeben.
| Variante | Besonders praktisch, wenn … | Darauf achten |
|---|---|---|
| Excel-/Tabellenvorlage | Sie Summen automatisch berechnen und Kategorien anpassen möchten. | Formeln nicht versehentlich überschreiben; Datei sicher aufbewahren. |
| PDF-Ausdruck | Sie eine feste Papierübersicht für Ihren Geld-Ordner wünschen. | Rechnen und Übertragen erfolgen in der Regel von Hand. |
| Haushaltsbuch-App | Sie unterwegs schnell buchen und Ausgaben grafisch auswerten möchten. | Kontoverknüpfung, Datenschutz, mögliche Gebühren und Exportmöglichkeiten prüfen. |
| Kleines Notizbuch | Sie ohne Bildschirm erfassen und Kassenbons sammeln möchten. | Monatssummen und Auswertungen müssen Sie selbst erstellen. |
Haushaltsbuch-App: bequem, aber nicht automatisch die beste Wahl
Viele Apps ordnen Ausgaben Kategorien zu und erstellen Übersichten. Einige können mit Bankkonten verbunden werden. Prüfen Sie vor der Wahl insbesondere, welche Daten übertragen werden, wie die Kontoverknüpfung funktioniert, welche Funktionen kostenpflichtig sind und ob sich Daten exportieren lassen. Eine automatische Kategorisierung sollten Sie zumindest anfangs stichprobenartig kontrollieren.
Notizbuch: klein, handlich und ohne Technik
Ein handliches Notizbuch benötigt weder Anmeldung noch Software. Bons und andere Belege können Sie darin sammeln. Versehen Sie jeden Monat mit einer eigenen Überschrift und lassen Sie am Ende Platz für die Summe aller Einnahmen und Ausgaben.
Dranbleiben: Eine Routine, die in Ihren Alltag passt
Die Bewusstmachung der persönlichen Einnahmen und Ausgaben ist ein wichtiger Schritt auf dem Weg zu einem gelasseneren Umgang mit Geld. Dafür ist keine tägliche Perfektion nötig. Einige Menschen tragen kleine Ausgaben sofort ein; anderen liegt ein fester wöchentlicher Termin besser.
- Beim Start: Sammeln Sie in Ruhe Verträge, Belege und Kontoauszüge; auch eine Woche Vorbereitung ist in Ordnung.
- Im Alltag: Erfassen Sie Bargeld- und Kartenzahlungen zeitnah oder sammeln Sie die Belege für einen Wochencheck.
- Einmal pro Woche: Gleichen Sie fehlende Einträge ab und prüfen Sie, ob Kategorien sinnvoll gewählt sind.
- Zum Monatsende: Ziehen Sie Bilanz und halten Sie nur eine oder zwei Erkenntnisse fest.
Nach mehreren Monaten wird Ihre Übersicht aussagekräftiger; erst über längere Zeit zeigen sich auch seltene Ausgaben und saisonale Unterschiede. Wenn Sie eine Woche aussetzen, ergänzen Sie die fehlenden Buchungen so gut wie möglich und machen Sie weiter.
PDF-Ergänzung: Vier-Wochen-Startplan für Ihr Haushaltsbuch
Die bestehenden PDF- und Excel-Vorlagen sammeln Ihre Zahlen. Diese ergänzende druckbare Starthilfe ist dagegen für die Gewohnheit gedacht: Mit vier kurzen Wochenchecks, Platz für fehlende Belege und einer Monatsrückschau behalten Sie den Einstieg im Blick, ohne Ihre gesamte Haushaltsrechnung ein zweites Mal aufzuschreiben.
Zum Download
Der Download wird in einem neuen Tab vorbereitet.
Online-Tool: Jahreskosten in Monatsrücklagen umrechnen
Was bedeutet eine jährlich oder vierteljährlich fällige Rechnung für Ihr laufendes Budget? In diesem optionalen Rechner können Sie mehrere unregelmäßige Kosten mit unterschiedlichen Zahlungsrhythmen eingeben und sehen, welchen Betrag Sie dafür monatlich insgesamt einplanen müssten. Ergänzen Sie Ihre monatlichen Einnahmen und übrigen Ausgaben, um den verbleibenden Planungsspielraum zu prüfen.
Tragen Sie Rechnungen ein, die nicht monatlich fällig werden. Der Rechner verteilt jede Zahlung rechnerisch auf die Monate und zeigt, welchen Betrag Sie dafür zurücklegen können.
Beträge in Euro, zum Beispiel 360 oder 1.234,50. Ihre Eingaben bleiben in diesem Browserfenster und werden nicht an Geld-Welten übertragen.
Der Rechner wird vorbereitet. Falls dieser Hinweis stehen bleibt, prüfen Sie bitte, ob JavaScript aktiviert ist.
Optional: Für eine Budgetübersicht geben Sie zusätzlich Ihre monatlichen Einnahmen und Ihre übrigen monatlichen Ausgaben ein. Bereits oben erfasste Rechnungen nicht erneut unter übrigen Ausgaben eintragen.

Umfrage: Ihre Erfahrungen mit dem Haushaltsbuch
Haben Sie bereits einmal ein Haushaltsbuch geführt? Ihre Antwort hilft uns, die Einstiegsanleitung auf tatsächliche Hürden abzustimmen. Die Ergebnisse sind eine freiwillige Leserumfrage und keine repräsentative Erhebung.
Umfrage: Welche Variante werden Sie nutzen?
Bevorzugen Sie Excel, eine PDF-Vorlage, eine App oder ein kleines Notizbuch? Stimmen Sie gern ab. Wichtig ist nicht die aufwendigste Methode, sondern eine, die Ihnen im Alltag liegt.
Mit Geld-Welten Schritt für Schritt weitergehen
Ein Haushaltsbuch ist ein guter Anfang. Doch wie nutzen Sie Ihre neuen Erkenntnisse, um Ihre Finanzen dauerhaft besser zu organisieren? Im kostenlosen Geld-Welten-Magazin begleiten wir Sie mit verständlichem Finanzwissen, praktischen Anregungen und kleinen Schritten für Ihren persönlichen Geld-Weg.
Ihr nächster Schritt: Einen Monat sichtbar machen
Warum ein Haushaltsbuch führen? Weil es Ihnen eine verlässliche Grundlage für Ihre nächsten Entscheidungen geben kann. Beginnen Sie mit den vorhandenen Zahlen, erfassen Sie den nächsten Monat und ziehen Sie dann Ihre erste Bilanz. Schauen Sie zuerst darauf, was Sie überrascht hat – nicht darauf, was Sie vermeintlich falsch gemacht haben.
Wenn Sie anschließend über die laufenden Geldbewegungen hinaus auch Rücklagen, Vermögenswerte und Schulden insgesamt erfassen möchten, hilft Ihnen unser Beitrag Eigenes Vermögen berechnen: Anleitung und Tools. Bei erheblichen Zahlungsproblemen oder drohenden Zahlungsausfällen kann eine anerkannte Schuldnerberatung sinnvoll sein; das Haushaltsbuch allein löst diese Situation nicht.

Ergänzung oder Frage von Ihnen?
Können Sie etwas zu obigem Beitrag ergänzen? Oder ist eine Frage bei Ihnen unbeantwortet geblieben? Haben Sie einen Fehler gefunden?
Im Zusammenhang interessant
Passende Vertiefung: Finanzielle Bestandsaufnahme
Das Haushaltsbuch beschreibt Ihre Einnahmen und Ausgaben im Zeitverlauf. Eine vollständige Bestandsaufnahme ergänzt dazu Vermögenswerte und Verbindlichkeiten. Der bereits im Altartikel eingebundene Verweis bleibt erhalten:

Geld-Welten · Wegstation 1: Wahrnehmen
Wie viel Geld haben Sie eigentlich? Und wie viel davon steht Ihnen tatsächlich zur Verfügung?
Vielleicht liegt etwas Geld auf Ihrem Girokonto, auf einem Tagesgeldkonto haben Sie Rücklagen gebildet, Sie besitzen ein Auto oder eine Immobilie. Gleichzeitig laufen monatliche Ausgaben und möglicherweise noch Kredite, die Sie zurückzahlen müssen.
Um Ihre finanzielle Situation richtig einzuschätzen, reicht deshalb ein Blick auf den Kontostand nicht aus.
Eine vollständige finanzielle Bestandsaufnahme verbindet zwei Fragen:
- Wie viel Geld nehmen Sie monatlich ein, wie viel geben Sie aus und welcher Betrag bleibt übrig?
- Welche Vermögenswerte besitzen Sie, welche Schulden stehen ihnen gegenüber und wie hoch ist Ihr Nettovermögen?
Die erste Rechnung zeigt Ihren monatlichen finanziellen Handlungsspielraum. Die zweite beschreibt Ihre Vermögenssituation zu einem bestimmten Zeitpunkt.
Beide Ergebnisse zusammen helfen Ihnen dabei, Ihre Finanzen besser zu verstehen und die nächsten Schritte zu planen.
Dabei geht es nicht darum, eine möglichst hohe Zahl zu erreichen. Eine Bestandsaufnahme soll Ihnen zunächst zeigen, wo Sie stehen und welche Möglichkeiten Sie haben.
Der Geld-Welten-Weg
Geld-Welten-1x1: Diese Schritte gehören dazu
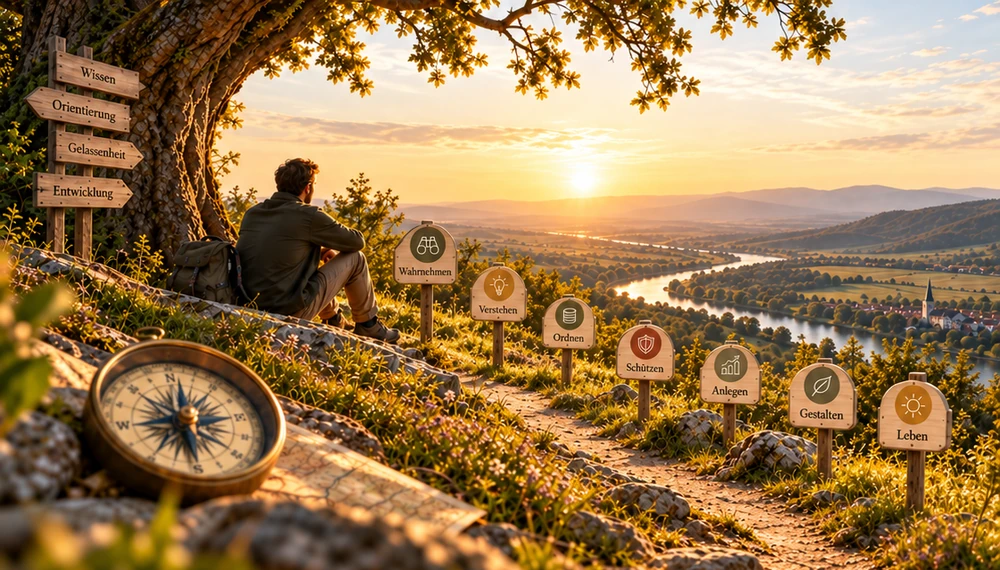
Der Geld-Welten-Weg: sieben Stationen für Ihren Umgang mit Geld
Finanzen bestehen nicht nur aus Sparen, Versicherungen oder Geldanlage. Es geht auch darum, die eigene Situation zu verstehen, Sicherheit zu schaffen und Geld so einzusetzen, dass es zum eigenen Leben passt.
Die sieben Wegstationen geben Ihnen Orientierung:
- Wahrnehmen
Wo stehen Sie heute? Verschaffen Sie sich einen Überblick über Einnahmen, Ausgaben, Rücklagen, Verpflichtungen und Ihre persönlichen Ziele. - Verstehen
Wie funktionieren Geld, Zinsen, Inflation, Finanzprodukte und Märkte? Verständliches Wissen hilft Ihnen, Angebote und Entscheidungen besser einzuordnen. - Ordnen
Bringen Sie Struktur in Ihren finanziellen Alltag – von Konten und laufenden Ausgaben bis zu Sparroutinen, Verträgen und finanziellen Unterlagen. - Schützen
Welche Risiken sollten Sie absichern? Hier geht es um Rücklagen, Versicherungen, Schulden, Betrugsprävention und finanzielle Sicherheit. - Anlegen
Wie kann Vermögen langfristig aufgebaut werden? Lernen Sie Anlageformen wie ETFs, Aktien, Anleihen, Immobilien oder Gold sowie deren Chancen, Kosten und Risiken kennen. - Gestalten
Was möchten Sie mit Ihren finanziellen Möglichkeiten erreichen? Beruf, Einkommen, Wohnen, Familie, Altersvorsorge und persönliche Lebensziele werden hier miteinander verbunden. - Leben
Welche Rolle soll Geld in Ihrem Leben spielen? Diese Station beschäftigt sich mit Zufriedenheit, Freiheit, Genügsamkeit, Werten und der Frage, was für Sie persönlich „genug“ bedeutet.
Sie müssen diese Stationen nicht der Reihe nach durchlaufen. Beginnen Sie dort, wo gerade eine Frage für Sie wichtig ist, und kehren Sie später zu anderen Themen zurück.
Auf Wunsch begleiten Sie der Geld-Welten-Kurs und die Sonntagsimpulse regelmäßig auf diesem Weg.
Angebote zum Haushaltsbuch
Wenn Sie statt der kostenlosen Vorlagen lieber ein gebundenes Haushaltsbuch verwenden, finden Sie hier die bisherige Angebotseinbindung. Bei einem Kauf über gekennzeichnete Partnerlinks kann Geld-Welten eine Vergütung erhalten.
Quellen und weiterführende Informationen
- Verbraucherzentrale: Haushaltsbuch führen – Überblick über Ihre Finanzen (Stand: 6. August 2026). Erläutert die Schritte von regelmäßigen Einnahmen und Fixkosten bis zur monatlichen Auswertung.
- Verbraucherzentrale: Wie viel Geld ist am Monatsende übrig? Unser interaktiver Budgetplaner (Stand: 26. November 2024). Ergänzende Möglichkeit, eine einfache Budgetübersicht zu erstellen.
