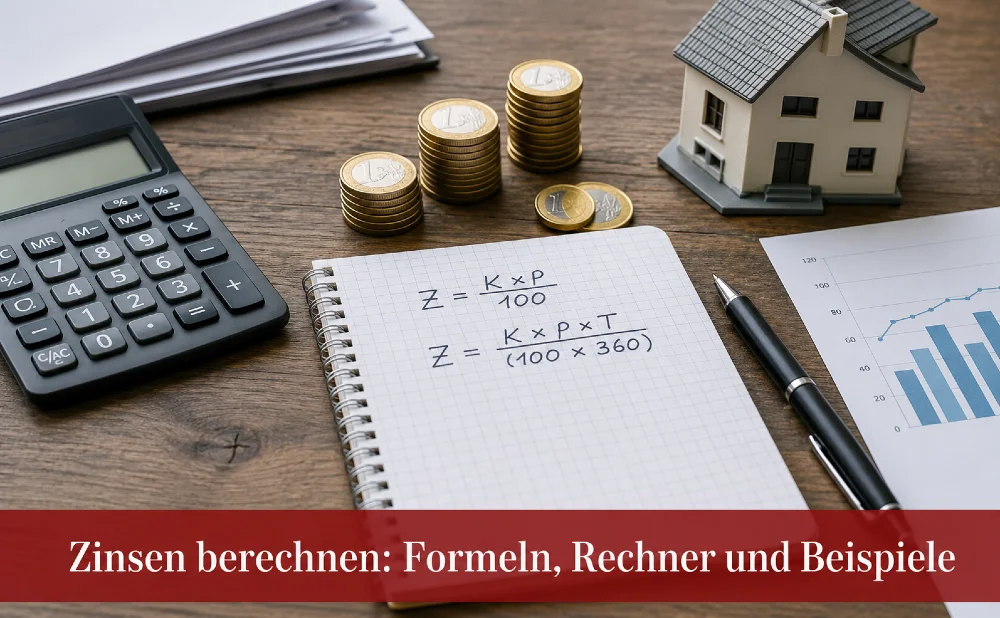
Zinsen berechnen: Formeln, Rechner und Beispiele einfach erklärt
Zinsen wirken auf den ersten Blick schlicht: Ein Betrag wird angelegt oder geliehen, ein Prozentsatz kommt hinzu, am Ende steht eine Zahl. Ganz so artig bleibt die Rechnung aber selten. Ob Jahreszins, Tageszins, Zinseszins, Effektivzins, Tilgung, Inflation oder Steuern eine Rolle spielen, entscheidet darüber, ob das Ergebnis nur hübsch aussieht oder tatsächlich brauchbar ist. Dieser Artikel zeigt, wie Sie Zinsen berechnen, welche Formeln dafür nötig sind und an welchen Stellen kleine Annahmen große Unterschiede machen können. Wir stellen Ihnen auch simpel zu bedienende Zinsrechner zur Verfügung. Zum Nachrechnen oder für den mathematischen Spaß finden Sie unten die jeweils passenden Formeln dazu.
Für eine einfache Jahresrechnung multiplizieren Sie das Kapital mit dem Zinssatz und teilen durch 100: 1.000 Euro zu 5 Prozent ergeben 50 Euro Zinsen pro Jahr.
Sobald Geld nur einen Teil des Jahres angelegt wird, Sparraten hinzukommen oder Zinsen wieder angelegt werden, braucht die Rechnung weitere Annahmen. Hier finden Sie die passenden Formeln und Rechner – und erfahren, worauf Sie bei einem Vergleich mit einem Bankangebot achten sollten.
Inhalt: Zinsen berechnen
- Anlagerechner
- Taschenrechner
- Hypothekenkreditrechner
- Kurzes Glossar zur Zinsrechnung
- Die Formeln zur "händischen" Berechnung der Zinsen
- Häufige Fehler bei der Zinsberechnung
- Wann einfache Zinsformeln an ihre Grenzen stoßen
- Einfacher Zins oder Zinseszins: Das ist der entscheidende Unterschied
- Nominalzins, Effektivzins und Rendite: Ähnliche Wörter, nicht dasselbe
- Warum der Zeitpunkt der Zinsgutschrift wichtig ist
- Nominaler Zinsertrag und reale Verzinsung
- Bruttozinsen sind nicht immer Nettozinsen
- So prüfen Sie eine Zinsrechnung
- Welche Zinsfrage ist noch offen?
- Im Zusammenhang interessant
Welcher Rechner passt zu Ihrer Frage? Mit dem Ansparrechner schätzen Sie die Entwicklung einer Einmalanlage, regelmäßiger Sparraten oder beider zusammen. Der Hypothekenkreditrechner zeigt eine mögliche Entwicklung von Rate und Restschuld. Für einen einzelnen Zinsertrag können Sie direkt die Formeln weiter unten verwenden. Prüfen Sie vor einem Angebotsvergleich immer, welcher Zinssatz und welche Vertragsbedingungen tatsächlich gelten.
Anlagerechner
Ansparrechner
Taschenrechner
Hier bieten wir Ihnen einen wissenschaftlichen Online-Taschenrechner. Nutzen Sie zum Berechnen die Tasten des Rechners. Für 10 Prozent Zinsen pro Jahr auf 100 Euro rechnen Sie einfach:
100 * 1.1 und drücken auf = (Wichtig: Nutzen Sie den Punkt statt wie gewohnt ein Komma).
Hypothekenkreditrechner
Hypothekenkreditrechner
Transparenzhinweis zu Rechnern
Die Rechner auf dieser Seite liefern nachvollziehbare Ergebnisse auf Grundlage der eingegebenen Werte und der jeweils verwendeten Rechenannahmen. Sie ersetzen jedoch keine individuelle Beratung und keine Prüfung konkreter Vertragsbedingungen.
Gerade bei Bankprodukten können Details eine Rolle spielen, die in einer einfachen Modellrechnung nicht vollständig abgebildet werden. Dazu gehören zum Beispiel der genaue Zeitpunkt der Zinsgutschrift, unterschiedliche Zinsmethoden, steuerliche Fragen, Gebühren, Sondertilgungsrechte oder Änderungen des Zinssatzes während der Laufzeit.
Die Rechner eignen sich deshalb besonders gut für Orientierung, Vergleich und Kontrolle. Wer eine verbindliche Entscheidung trifft, sollte zusätzlich die Konditionen des jeweiligen Angebots prüfen. Die Mathematik kann viel. Das Kleingedruckte liest sie einem aber nicht automatisch vor.
Kurzes Glossar zur Zinsrechnung
- Kapital: Das Geld, das angelegt oder geliehen wird. Bei einer Geldanlage ist es der Anlagebetrag, bei einem Kredit der ausgezahlte beziehungsweise noch offene Kreditbetrag.
- Zinssatz: Der Prozentsatz, mit dem das Kapital verzinst wird. Meist wird er als Jahreszinssatz angegeben.
- Zinsertrag: Der Betrag, den eine Geldanlage durch Zinsen erwirtschaftet.
- Zinskosten: Der Betrag, der für einen Kredit an Zinsen gezahlt werden muss.
- Laufzeit: Der Zeitraum, über den Geld angelegt oder ein Kredit zurückgezahlt wird.
- Zinseszins: Der Effekt, dass gutgeschriebene Zinsen selbst wieder verzinst werden, sofern sie im Anlagebetrag verbleiben.
- Effektivzins: Eine Kennzahl, die vor allem bei Krediten wichtig ist und die jährlichen Gesamtkosten besser vergleichbar machen soll als der reine Nominalzins.
- Tilgung: Der Teil einer Kreditrate, mit dem die Restschuld zurückgezahlt wird.
Die Formeln zur "händischen" Berechnung der Zinsen
Jahreszinsertrag berechnen
Formel: Z = K x p / 100
Es gilt:
"x" = multiplizieren (mal nehmen)
"/" = dividieren (geteilt nehmen)
"Z" = Zinsertrag (hier für ein Jahr)
"p" = Zinssatz als Prozentangabe (sprich bei 5 Prozent eine 5 einsetzen)
"K" = Kapitaleinsatz
Beispielrechnung: Für 1.000 Euro und 5 Prozent Zinssatz erhält man: 1000 x 5 / 100 = 50 Euro Zinsen.
Tageszinsertrag nach T-Tagen berechnen
Bei vielen Bankprodukten wird in Deutschland für einfache Zinsberechnungen mit einem kaufmännischen Jahr von 360 Tagen gerechnet. Aber für Tageszinsen reicht die Angabe „360 Tage im Jahr“ allein nicht aus, wenn man es genau nehmen will. Je nach Vertrag oder Produkt kann jedoch auch eine andere Zinsmethode verwendet werden, zum Beispiel eine Berechnung mit 365 Tagen.
Die Zinsmethode legt auch fest, wie die Tage zwischen Anfang und Ende gezählt werden. Bei 30/360 zählt jeder Monat rechnerisch mit 30 Tagen. Bei ACT/360 werden die tatsächlichen Kalendertage gezählt, aber durch 360 geteilt. Welche Methode für ein konkretes Konto gilt, steht in den Vertragsbedingungen.
Bei einer Berechnung mit 360 Tagen als Jahresbasis lautet die Formel:
Formel: Z = K x p x T / (100 x 360)
Wer mit einem Kalenderjahr von 365 Tagen rechnen möchte, ersetzt die 360 in der Formel durch 365.
Es gilt:
- "x" = multiplizieren (mal nehmen)
- "/" = dividieren (geteilt nehmen)
- "Z" = Zinsertrag (hier für die Anzahl an Tagen)
- "p" = Zinssatz als Prozentangabe (sprich bei 5 Prozent eine 5 einsetzen)
Die Formel verwendet den Jahreszinssatz p und berechnet daraus den Zinsertrag für eine bestimmte Anzahl von Tagen. - "K" = Kapitaleinsatz
- "T" = T ist die Anzahl der Zinstage, die sich aus der verwendeten Zinsmethode ergibt. Werden tatsächliche Tage und eine feste Jahresbasis von 365 Tagen vereinbart, steht in der Formel 365 statt 360. Für eine genaue Kontrolle einer Bankabrechnung müssen sowohl die Zähltage als auch die Jahresbasis zum Vertrag passen.
Beispiel
Bei 1.000 Euro und 5 Prozent Jahreszins ergeben 30 Zinstage mit der Basis 360 einen Bruttozinsertrag von 4,17 Euro: 1.000 × 5 × 30 / (100 × 360) = 4,17 Euro. Ob ein konkreter Zeitraum 30 oder eine andere Anzahl von Zinstagen umfasst, hängt von der vereinbarten Methode ab.
Zinssatz aus Zinsertrag und Kapital berechnen
Durch Umstellen der Jahreszinsformel lässt sich aus dem bekannten Zinsertrag und dem eingesetzten Kapital der jährliche Zinssatz berechnen.
Formel: p = Z x 100 / K
Es gilt:
"x" = multiplizieren (mal nehmen)
"/" = dividieren (geteilt nehmen)
"Z" = Zinsertrag (hier für ein Jahr)
"p" = Zinssatz als Prozentangabe (sprich bei 5 Prozent eine 5 einsetzen)
"K" = Kapitaleinsatz
Beispiel: Welcher Zinssatz steckt hinter einem Zinsertrag?
Manchmal ist nicht der Zinssatz gesucht, sondern er soll aus einem bekannten Zinsertrag zurückgerechnet werden. Das ist zum Beispiel sinnvoll, wenn auf dem Kontoauszug ein Zinsertrag steht und geprüft werden soll, ob er zur erwarteten Verzinsung passt.
Beispiel: Ein Kapital von 2.500 Euro bringt in einem Jahr 75 Euro Zinsen. Gesucht ist der jährliche Zinssatz.
p = Z × 100 / K
Eingesetzt ergibt das:
p = 75 × 100 / 2.500 = 3
Der Zinssatz beträgt also 3 Prozent pro Jahr.
Diese Rückrechnung ist besonders hilfreich, wenn Zinserträge kontrolliert werden sollen. Sie ersetzt zwar keine vollständige Vertragsprüfung, zeigt aber schnell, ob eine Abrechnung in der erwarteten Größenordnung liegt.
Kapital aus Zinsertrag und Zinssatz berechnen
Analog stellt man zur Ermittlung des Kapitals um:
Formel: K = Z x 100 / p
Es gilt:
"x" = multiplizieren (mal nehmen)
"/" = dividieren (geteilt nehmen)
"Z" = Zinsertrag (hier für ein Jahr)
"p" = Zinssatz als Prozentangabe (sprich bei 5 Prozent eine 5 einsetzen)
"K" = Kapitaleinsatz
Zeitraum aus Kapital, Zinssatz und Zinsertrag errechnen
Wenn Kapital und Jahreszinssatz während des betrachteten Zeitraums unverändert bleiben und nach der verwendeten Zinsmethode mit einer Jahresbasis von 360 gerechnet wird, lässt sich die Zahl der rechnerischen Zinstage aus dem Bruttozinsertrag zurückrechnen:
Formel: T = Z x 360 x 100 / (K x p)
Das Ergebnis sind Zinstage nach der angenommenen Methode – nicht automatisch Kalendertage. Bei Ein- oder Auszahlungen, Zinsänderungen, zwischenzeitlichen Zinsgutschriften oder einer anderen Zinsmethode lässt sich die tatsächliche Anlagedauer aus einem einzelnen Zinsertrag so nicht zuverlässig bestimmen.
Es gilt:
"x" = multiplizieren (mal nehmen)
"/" = dividieren (geteilt nehmen)
"Z" = Zinsertrag (hier für die Anzahl an Tagen)
"p" = Zinssatz als Prozentangabe (sprich bei 5 Prozent eine 5 einsetzen)
"K" = Kapitaleinsatz
"T" = instage nach der angenommenen Zinsmethode
Häufige Fehler bei der Zinsberechnung
Zinsrechnung wirkt auf den ersten Blick harmlos. Ein bisschen Kapital, ein Zinssatz, eine Laufzeit – fertig. In der Praxis schleichen sich trotzdem häufig Fehler ein.
Ein häufiger Fehler ist die Verwechslung von Prozentwert und Dezimalzahl. Wer mit 5 Prozent rechnet, setzt in die Formel entweder die Zahl 5 ein und teilt durch 100 oder verwendet direkt 0,05. Beides ist möglich. Gemischt werden darf es aber nicht.
Falsch wäre zum Beispiel:
1.000 × 5 = 5.000
Richtig ist:
1.000 × 5 / 100 = 50
oder:
1.000 × 0,05 = 50
Ein zweiter Fehler betrifft die Laufzeit. Ein Zinssatz „pro Jahr“ gilt nicht automatisch für jeden beliebigen Zeitraum in voller Höhe. Wird Geld nur 90 Tage angelegt, darf nicht einfach der volle Jahreszins angesetzt werden. Dann muss anteilig gerechnet werden.
Ein dritter Fehler entsteht bei Sparplänen. Monatliche Einzahlungen werden oft so behandelt, als lägen sie von Anfang an vollständig auf dem Konto. Das ist aber nicht richtig. Eine Rate, die erst im letzten Monat eingezahlt wird, kann nicht elf Monate vorher schon Zinsen erwirtschaftet haben. So großzügig ist nicht einmal die Mathematik.
Wer Zinsen berechnet, sollte deshalb immer prüfen: Welches Kapital liegt wann vor? Welcher Zinssatz gilt für welchen Zeitraum? Werden Zinsen wieder angelegt? Und wird mit Prozentwerten oder Dezimalzahlen gerechnet?
Wann einfache Zinsformeln an ihre Grenzen stoßen
Die Formeln auf dieser Seite sind für viele Alltagsrechnungen sehr hilfreich. Sie zeigen schnell, welche Größenordnung ein Zinsertrag haben kann oder welcher Zinssatz hinter einem bestimmten Ertrag steckt. Trotzdem haben einfache Zinsformeln Grenzen.
Sie werden ungenauer, wenn sich der Zinssatz während der Laufzeit ändert, wenn regelmäßig Einzahlungen oder Auszahlungen erfolgen, wenn Gebühren anfallen oder wenn Zinsen zu unterschiedlichen Zeitpunkten gutgeschrieben werden. Auch steuerliche Effekte und besondere Vertragsbedingungen sind in einfachen Grundformeln nicht automatisch enthalten.
Das macht die Formeln nicht falsch. Es bedeutet nur, dass sie als Modellrechnung verstanden werden sollten. Ein Modell ist eine vereinfachte Darstellung der Wirklichkeit. Und wie alle guten Modelle ist es nützlich, solange man weiß, was es weglässt.
Für einfache Fragen wie „Wie viel Zinsen bringt mein Kapital in einem Jahr?“ reicht die Jahreszinsformel meist aus. Für Sparpläne, Kredite, variable Zinsen oder exakte Bankabrechnungen ist ein spezialisierter Rechner oft die bessere Wahl.
Einfacher Zins oder Zinseszins: Das ist der entscheidende Unterschied
Bei der Zinsrechnung ist zunächst wichtig, ob nur das ursprüngliche Kapital verzinst wird oder ob bereits gutgeschriebene Zinsen später selbst wieder Zinsen bringen. Genau hier liegt der Unterschied zwischen einfachem Zins und Zinseszins.
Beim einfachen Zins wird der Zinsertrag immer nur aus dem ursprünglich eingesetzten Kapital berechnet. Das ist bei kurzen Zeiträumen, einfachen Überschlagsrechnungen oder bestimmten Tageszinsberechnungen sinnvoll. Wer zum Beispiel 1.000 Euro ein Jahr lang zu 5 Prozent anlegt, erhält 50 Euro Zinsen.
Beim Zinseszins werden die gutgeschriebenen Zinsen dem Kapital zugeschlagen. Im nächsten Jahr wird dann nicht mehr nur das Anfangskapital verzinst, sondern das Anfangskapital plus die bereits erhaltenen Zinsen. Das klingt unspektakulär, ist aber einer der Gründe, warum lange Anlagezeiträume so stark wirken können. Der Zinseszins arbeitet leise. Aber er arbeitet.
Für eine mehrjährige Geldanlage ist deshalb meistens nicht die einfache Jahreszinsformel entscheidend, sondern die Zinseszinsformel:
Endkapital = Anfangskapital × (1 + Zinssatz / 100) ^ Laufzeit
Beispiel: Werden 1.000 Euro für 10 Jahre zu 4 Prozent pro Jahr angelegt und die Zinsen jedes Jahr wieder mitverzinst, ergibt sich:
1.000 × (1 + 4 / 100) ^ 10 = 1.480,24 Euro
Der Zinsertrag beträgt also 480,24 Euro. Bei einfacher Verzinsung ohne Zinseszins wären es dagegen nur 400 Euro. Der Unterschied entsteht nicht durch Zauberei, sondern durch Wiederanlage. Genau deshalb sollte bei jeder Zinsberechnung klar sein, ob mit einfachen Zinsen oder mit Zinseszinsen gerechnet wird.
Nominalzins, Effektivzins und Rendite: Ähnliche Wörter, nicht dasselbe
Wer Zinsen berechnet, sollte wissen, welche Zahl eigentlich gemeint ist. Im Alltag wird oft einfach von „dem Zins“ gesprochen. Fachlich macht es aber einen Unterschied, ob es um den Nominalzins, den Effektivzins oder die Rendite geht.
- Der Nominalzins beschreibt den reinen Zinssatz, der auf ein Kapital angewendet wird. Er sagt noch nicht unbedingt, welche Kosten zusätzlich anfallen oder wie oft Zinsen gutgeschrieben werden.
- Der Effektivzins ist besonders bei Krediten wichtig. Er soll die tatsächliche jährliche Belastung besser vergleichbar machen, weil neben dem Sollzins auch weitere preisbestimmende Faktoren einfließen können. Deshalb ist der Effektivzins bei Kreditvergleichen meist aussagekräftiger als der reine Nominalzins. Etwas grob gesagt: Der Nominalzins ist die schöne Zahl im Schaufenster, der Effektivzins ist näher an der Rechnung an der Kasse.
- Die Rendite wird vor allem bei Geldanlagen verwendet. Sie beschreibt, welchen Ertrag eine Anlage im Verhältnis zum eingesetzten Kapital bringt. Bei einfachen Spareinlagen ist das oft nah am Zinssatz. Bei Wertpapieren, Anleihen oder Fonds kann die Rendite jedoch auch Kursgewinne, Kursverluste, Gebühren und Ausschüttungen berücksichtigen.
Für einfache Zinsrechnungen reicht häufig der angegebene Jahreszinssatz. Für Vergleiche zwischen mehreren Angeboten sollte aber immer geprüft werden, welche Zinsgröße genannt wird. Sonst werden Zahlen verglichen, die sich ähnlich anhören, aber nicht dasselbe leisten.
Warum der Zeitpunkt der Zinsgutschrift wichtig ist
Bei Geldanlagen zählt nicht nur die Höhe des Zinssatzes. Wichtig ist auch, wann die Zinsen gutgeschrieben werden. Erfolgt die Zinsgutschrift jährlich, wachsen Kapital und Zinsen langsamer als bei einer monatlichen oder vierteljährlichen Gutschrift, sofern die Zinsen jeweils wieder angelegt werden.
Das liegt am Zinseszinseffekt. Werden Zinsen früher gutgeschrieben und dem Anlagebetrag zugeschlagen, können sie bereits im nächsten Zinszeitraum selbst wieder Zinsen erwirtschaften. Der Unterschied ist bei kleinen Beträgen und kurzen Laufzeiten oft überschaubar. Bei höheren Summen oder langen Laufzeiten kann er jedoch sichtbar werden.
Ein Beispiel: Zwei Anlagen können denselben nominalen Jahreszinssatz haben. Wenn bei der einen Anlage die Zinsen jährlich und bei der anderen monatlich gutgeschrieben und wieder verzinst werden, ist das Ergebnis nicht exakt gleich. Deshalb sollte bei einem Vergleich von Tagesgeld, Festgeld oder Sparplänen nicht nur auf den Zinssatz geschaut werden, sondern auch auf die Zinsgutschrift, die Laufzeit und die Wiederanlage der Zinsen.
Kurz gesagt: Der Zinssatz ist wichtig. Aber er ist nicht die ganze Geschichte.
Nominaler Zinsertrag und reale Verzinsung
Ein Zinsertrag zeigt zunächst nur, wie viele Euro zusätzlich auf dem Konto landen. Er sagt aber noch nicht, ob die Kaufkraft des Geldes tatsächlich gestiegen ist. Dafür muss die Inflation berücksichtigt werden.
Der angegebene Zinssatz ist meist ein nominaler Zinssatz. Er beschreibt den rechnerischen Ertrag vor Berücksichtigung der Geldentwertung. Die reale Verzinsung zeigt dagegen, wie stark das Vermögen nach Abzug der Inflation tatsächlich wächst oder schrumpft.
Ein einfaches Beispiel macht das deutlich: Bringt eine Geldanlage 3 Prozent Zinsen pro Jahr, während die Preise im selben Zeitraum um 4 Prozent steigen, wächst der Kontostand zwar nominal. Die Kaufkraft sinkt aber trotzdem. Man hat mehr Euro, kann sich dafür aber weniger leisten. Das ist der kleine, unangenehme Haken an vermeintlich sicheren Zinsen.
Als grobe Näherung gilt:
Reale Verzinsung ≈ Nominalzins – Inflationsrate
Bei 3 Prozent Nominalzins und 4 Prozent Inflation ergibt sich also ungefähr eine reale Verzinsung von minus 1 Prozent. Exakt ist diese Überschlagsformel nicht, aber sie hilft, Angebote besser einzuordnen.
Zinsen sollten deshalb nicht nur danach beurteilt werden, wie hoch der Betrag auf dem Kontoauszug ist. Entscheidend ist auch, was dieser Betrag künftig noch wert ist.
Bruttozinsen sind nicht immer Nettozinsen
Wer Zinsen berechnet, erhält zunächst meist einen Bruttozinsertrag. Das ist der Zinsertrag vor Steuern. In der Praxis kann der tatsächlich verfügbare Betrag niedriger sein, wenn auf Zinserträge Steuern anfallen.
Für private Kapitalerträge gilt in Deutschland ein Sparer-Pauschbetrag. Mit einem Freistellungsauftrag kann die Bank ihn bereits beim Steuerabzug berücksichtigen. Ohne ausreichenden Freistellungsauftrag kann zunächst Kapitalertragsteuer einbehalten werden, obwohl der Pauschbetrag steuerlich noch nicht ausgeschöpft ist; eine Berücksichtigung im Rahmen der Einkommensteuererklärung kommt dann in Betracht. Ob und wie viel von den Bruttozinsen tatsächlich übrig bleibt, hängt auch von weiteren Kapitalerträgen und den persönlichen steuerlichen Verhältnissen ab.
Für eine einfache Beispielrechnung ist es in Ordnung, zunächst mit Bruttozinsen zu arbeiten. Wer aber wissen möchte, was am Ende tatsächlich übrig bleibt, sollte den möglichen Steuerabzug berücksichtigen. Gerade bei höheren Anlagebeträgen kann der Unterschied zwischen Bruttoertrag und Nettoertrag spürbar sein.
Zum Mitnehmen
Eine saubere Zinsberechnung beantwortet deshalb zwei Fragen:
- Wie hoch ist der Zinsertrag vor Steuern?
- Und wie viel bleibt nach Steuern voraussichtlich übrig?
So prüfen Sie eine Zinsrechnung
- Notieren Sie Kapital, angegebenen Zinssatz und betrachteten Zeitraum.
- Prüfen Sie, ob es um Sollzins, effektiven Jahreszins oder eine angenommene Anlagerendite geht.
- Klären Sie bei Teiljahren die Zinsmethode und bei längeren Zeiträumen den Zeitpunkt der Zinsgutschrift.
- Berücksichtigen Sie Einzahlungen, Tilgungen, Gebühren und gegebenenfalls Steuern, soweit sie für Ihre Frage relevant sind.
- Vergleichen Sie das Ergebnis mit dem Angebot oder Kontoauszug. Weicht es ab, prüfen Sie zunächst die Annahmen und Vertragsbedingungen.
Eine Modellrechnung hilft Ihnen, Größenordnungen und Angebote einzuordnen. Für die konkrete Zahlung bleiben die vereinbarten Bedingungen maßgeblich.
Welche Zinsfrage ist noch offen?

Im Zusammenhang interessant
Seltene, interessante oder humorvolle Fakten zum Thema Zinsen
- Die „Regel von 72“ ist der Taschenzauber der Zinsrechnung
Mit der Regel von 72 lässt sich grob abschätzen, nach wie vielen Jahren sich Kapital bei Zinseszins verdoppelt. Man teilt einfach 72 durch den Zinssatz. Bei 6 Prozent wären das etwa 12 Jahre. Das ist nicht millimetergenau, aber erstaunlich brauchbar — ein kleiner Rechentrick mit Krawatte. - Der Ausspruch zu Zinseszins als Weltwunder wird oft Einstein zugeschrieben – wahrscheinlich zu Unrecht
Albert Einstein wird gern der Satz zugeschrieben, der Zinseszins sei das achte Weltwunder. Belastbar ist diese Zuschreibung aber nicht. Der Spruch ist hübsch, die Quellenlage weniger; auch Genies bekommen im Internet manchmal fremde Bonmots untergeschoben. - Schon im alten Babylon wurden Zinsen geregelt
Der Codex Hammurapi gehört zu den bekanntesten Rechtstexten der Antike. Er enthielt auch Regelungen zu Schuld, Handel und Abgaben; spätere Auswertungen nennen für mesopotamische Darlehen unter anderem Zinssätze von 20 Prozent auf Silber und 33⅓ Prozent auf Getreide. Zinsen sind also kein modernes Ärgernis, sondern ein ziemlich alter Bekannter. - Ein Jahr hat in der Zinsrechnung manchmal nur 360 Tage
In der kaufmännischen Zinsrechnung wird ein Jahr oft mit 360 Tagen angesetzt. Das klingt, als hätte die Finanzwelt fünf Tage heimlich in die Schublade gelegt, ist aber eine historische Rechenvereinfachung: 12 Monate zu je 30 Tagen lassen sich schlicht leichter handhaben. - Je nach Zinsmethode kann derselbe Zeitraum unterschiedliche Zinsen bringen
Bei Zinsmethoden wie 30/360, act/360, act/365 oder act/act werden Tage und Jahre unterschiedlich gezählt. Das kann dazu führen, dass bei gleichem Kapital, gleichem Zinssatz und ähnlichem Zeitraum leicht unterschiedliche Zinserträge entstehen. Die Mathematik widerspricht sich nicht; sie trägt nur verschiedene Hüte. - Negative Zinsen waren keine Theorieübung, sondern reale Geldpolitik
Die Europäische Zentralbank senkte 2014 einen ihrer Leitzinsen in den negativen Bereich. Ziel war unter anderem, die Kreditvergabe und Inflation im Euroraum zu beeinflussen. Für viele Sparer fühlte sich das trotzdem an, als sei die Zinswelt kurz auf den Kopf gefallen. - In der Schweiz gab es 2014 ebenfalls Negativzinsen
Die Schweizerische Nationalbank kündigte im Dezember 2014 einen negativen Zinssatz von −0,25 Prozent auf bestimmte Sichtguthaben von Banken an. Hintergrund war unter anderem der starke Franken. Zinsen können also nicht nur klein werden, sondern sogar unter null rutschen — ein Satz, der in der Schule vermutlich noch Stirnrunzeln ausgelöst hätte. - Die gesetzliche Einlagensicherung schützt nicht „alles“, sondern bis zu einer Grenze
In Deutschland sind Einlagen bei Banken im Rahmen der gesetzlichen Einlagensicherung grundsätzlich bis 100.000 Euro pro Kunde und Bank geschützt. Das ist wichtig, weil ein hoher Zinssatz allein noch kein vollständiges Sicherheitsargument ist. Die schönste Prozentzahl sollte immer mit der Frage beginnen: Wo liegt das Geld eigentlich?
Weiterlesen

Was bedeutet Rendite? Unter dem Begriff Rendite versteht man den jährlichen Ertrag einer Geldanlage in Bezug auf das eingesetzte Kapitel.
So wird die Rendite berechnet ► Definition Rendite ► Renditerechner ► Formel Rendite berechnen ► Rendite von Immobilien ► ... von Aktien und Fonds ► Renditedreieck (mit Risiko und Verfügbarkeit) ► Beispielrechnungen

Für Geldanlagen gilt in der Regel: Mehr Ertrag – mehr Risiko
Geldanlage ist kein Glücksspiel, sondern ein Balanceakt: Ertrag und Risiko stehen in einem untrennbaren Verhältnis. Während ein höherer Ertrag lockt, geht damit oft ein größeres Risiko einher. Aber warum ist diese Beziehung so wichtig, insbesondere für Privatanlegerinnen und Privatanleger? Die Antwort liegt in der Frage, wie wir unsere finanziellen Ziele erreichen, ohne schlaflose Nächte zu riskieren.
Für Privatanleger ist es entscheidend, eine Anlageform zu finden, die nicht nur zum eigenen finanziellen Ziel passt, sondern auch zur persönlichen Risikotoleranz. Wer kurzfristig sparen möchte, sollte Sicherheit suchen. Wer langfristig Vermögen aufbauen will, könnte höhere Risiken in Kauf nehmen. Doch wie finden Sie die richtige Balance?
Dieser Artikel hilft Ihnen, die Prinzipien hinter dem Verhältnis von Ertrag und Risiko zu verstehen. Er bietet einen umfassenden Überblick über wichtige Anlageklassen, erklärt grundlegende Konzepte und gibt praktische Tipps, wie Sie die richtige Strategie für Ihre Bedürfnisse entwickeln. Die Sicherheit sollte bei der langfristigen Geldanlageform an erster Stelle stehen. Es gibt aber durchaus Anlageformen mit unwesentlich höherem Risiko bei deutlich besserer Rendite ...

Kredite sind ein integraler Bestandteil unserer modernen Wirtschaft, die es Einzelpersonen und Unternehmen ermöglicht, Investitionen zu tätigen, die sie sonst vielleicht nicht machen könnten. Doch wie genau funktioniert die Kreditberechnung? Und warum ist sie so entscheidend für unser Finanzsystem? In diesem Artikel werden wir tief in die Welt der Kreditberechnung eintauchen, ihre Bedeutung erläutern und Ihnen einen umfassenden Überblick über das Thema geben.
Ein Ratenkredit kann eine größere Anschaffung möglich machen, einen teuren Dispokredit ablösen oder einen vorübergehenden Finanzierungsbedarf überbrücken. Bequem ist er vor allem deshalb, weil von Beginn an feststeht, wie viel Sie monatlich zahlen und wann der Kredit voraussichtlich getilgt ist. Doch eine niedrige Rate allein macht noch keinen guten Kredit. Entscheidend sind Gesamtkosten, Laufzeit, Vertragsbedingungen und die Frage, ob die Rate auch in weniger guten Monaten tragbar bleibt.
Dieser Ratgeber erklärt, wie ein Ratenkredit funktioniert, welche Rechte Verbraucherinnen und Verbraucher in Deutschland haben und worauf Sie vor der Unterschrift achten sollten.
Hier weiterlesen: Ratenkredit einfach erklärt: Kosten, Ablauf und Risiken

Ob es um das erste Eigenheim, ein neues Auto oder die große Reise nach Fernost geht – wer sich einen Kredit aufnehmen möchte, steht schnell vor der Frage: Was kann ich mir eigentlich leisten – und wie viel kostet mich das monatlich? Genau hier setzt dieser Artikel an. Er zeigt auf leicht verständliche Weise, wie sich die Monatsrate beim Kredit berechnen lässt, welche Faktoren entscheidend sind und worauf man unbedingt achten sollte, bevor man sich finanziell festlegt. Die Informationen sind so aufbereitet, dass sie sowohl Einsteigern als auch erfahrenen Kreditnehmern Orientierung bieten – praxisnah, fundiert und mit dem Blick für das, was wirklich zählt.
Hier zeigen wir, ► wie die Rate berechnet wird und stellen ► Kredit-Rechner an die Hand.
Grundwissen Geld Geldanlage Themenblock

- Test und Erläuterungen: Risiko-Typ und Risikopyramide – in unseren Downloads
- Für Geldanlagen gilt: Mehr Ertrag – mehr Risiko
- Anlagestrategie Geldanlage in ETF bzw. Indexfonds
- Geld sicher anlegen
- Geldanlage und Rendite
- Unterschied von Geld- und Briefkurs
➔ Mehr Grundwissen zum Geldumgang und zur Geldanlage
