
Notgroschen berechnen: Wie viele Monatsausgaben sollten Sie zurücklegen?
Die Waschmaschine streikt, am Auto steht eine größere Reparatur an oder das Einkommen fällt vorübergehend niedriger aus: Ein Notgroschen ist eine kurzfristig verfügbare finanzielle Reserve, die verhindert, dass eine unerwartete Ausgabe sofort zum Kreditproblem wird.
Doch wie hoch sollte diese Rücklage sein? Häufig genannte Faustregeln reichen von zwei oder drei Monatsgehältern bis zu mehreren Monatsausgaben. Das ist als Orientierung brauchbar, beantwortet aber die entscheidende Frage nicht: Wie viel Reserve passt zu Ihrer persönlichen Lebenssituation?
Wer seinen Notgroschen berechnen möchte, sollte deshalb weniger auf eine starre Zahl schauen und stärker auf notwendige Ausgaben, Einkommenssicherheit und mögliche finanzielle Überraschungen.
Inhalt: Notgroschen richtig berechnen
- Was ist ein Notgroschen – und wofür ist er gedacht?
- Wo sollte der Notgroschen liegen?
- Notgroschen berechnen: Monatsausgaben sind oft hilfreicher als Monatsgehälter
- In vier Schritten zur persönlichen Notreserve
- Notgroschen-Rechner
- Wie hoch könnte der Notgroschen in verschiedenen Situationen sein?
- Wo sollte der Notgroschen liegen?
- Wie sicher ist Geld auf einem Tagesgeldkonto?
- Wie lässt sich ein Notgroschen aufbauen?
- Wann sollte der Notgroschen verwendet werden?
- Fünf typische Fehler beim Notgroschen
- Checkliste: Ihren Notgroschen richtig berechnen
- Ergänzung oder Frage von Ihnen?
- Im Zusammenhang interessant
Kurz zusammengefasst
- Notgroschen: Eine finanzielle Reserve dient dazu, unerwartete und notwendige Ausgaben aufzufangen, ohne dafür sofort einen Kredit aufnehmen oder langfristige Anlagen verkaufen zu müssen. Für Urlaube, Möbel oder andere planbare Anschaffungen sollten dagegen eigene Rücklagen gebildet werden.
- Monatsausgaben statt Monatsgehalt: Für die individuelle Berechnung sind die notwendigen monatlichen Ausgaben meist aussagekräftiger als das Einkommen. Entscheidend ist, welcher Betrag im Ernstfall weiterhin für Wohnen, Lebensmittel, Versicherungen, Mobilität und andere Verpflichtungen benötigt wird.
- Individuelle Höhe: Eine starre Vorgabe für den Notgroschen gibt es nicht. Einkommenssicherheit, Haushaltsgröße, Unterhaltspflichten, Wohneigentum, notwendige Mobilität und vorhandene Absicherungen beeinflussen, wie groß der Puffer sinnvollerweise ausfallen kann.
- Berechnung: Als einfache Planungsformel eignet sich: notwendige Monatsausgaben × gewünschte Zahl der Überbrückungsmonate. Wer beispielsweise 2.000 Euro Grundausgaben hat und vier Monate abdecken möchte, erhält einen Orientierungswert von 8.000 Euro.
- Liquidität vor Rendite: Der Notgroschen soll vor allem sicher und kurzfristig verfügbar sein. Deshalb eignet sich ein separates Tagesgeldkonto grundsätzlich besser als schwankende Wertpapieranlagen oder normalerweise gebundenes Festgeld.
- Einlagensicherung: Bei Bankguthaben sollte nicht nur auf den Zins, sondern auch auf das zuständige Einlagensicherungssystem geachtet werden. Bei ausländischen Banken kann ein anderes nationales Sicherungssystem zuständig sein als bei einer deutschen Bank.
- Schrittweiser Aufbau: Auch ein noch unvollständiger Notgroschen ist wertvoll. Ein erstes Zwischenziel, ein automatischer Dauerauftrag und die Verwendung eines Teils unregelmäßiger Einnahmen können den Aufbau erleichtern.
- Getrennte Spartöpfe: Jahresbeiträge, Urlaub, Autokauf oder andere vorhersehbare Kosten sollten möglichst nicht aus der Notreserve finanziert werden. Getrennte Rücklagen verhindern, dass der Notgroschen im Alltag langsam verschwindet.
- Regelmäßig überprüfen: Die passende Reserve verändert sich mit dem Leben. Nach Umzug, Familienzuwachs, Immobilienkauf, beruflichen Veränderungen oder deutlich gestiegenen Lebenshaltungskosten sollte der Zielbetrag neu berechnet werden.
- Kleine Bargeldreserve als Ergänzung: Ein Notgroschen muss nicht vollständig bar aufbewahrt werden. Ein kleiner zusätzlicher Bargeldbetrag kann jedoch für Situationen hilfreich sein, in denen Kartenzahlung, Onlinebanking oder Geldautomaten vorübergehend nicht funktionieren.
Details und Erläuterungen zu allen Punkten im weiteren Artikel.
Was ist ein Notgroschen – und wofür ist er gedacht?
Der Notgroschen gehört zu den ersten Bausteinen einer soliden Finanzplanung. Er liegt gedanklich zwischen dem normalen Girokonto und dem langfristigen Vermögensaufbau. Sein Zweck ist nicht, möglichst viel Rendite zu erzielen, sondern Liquidität und finanzielle Handlungsfähigkeit sicherzustellen.
Typische Einsatzfälle sind beispielsweise:
- eine notwendige Auto- oder Fahrradreparatur,
- der kurzfristige Ersatz eines wichtigen Haushaltsgeräts,
- unerwartete medizinische oder zahnmedizinische Ausgaben,
- eine größere Nachzahlung,
- eine vorübergehende Einkommenslücke,
- dringende Ausgaben rund um Wohnung oder Haus.
Urlaub, neue Möbel oder das nächste Auto gehören dagegen normalerweise nicht zum Notgroschen. Solche vorhersehbaren Ausgaben sollten besser über separate Sparrücklagen finanziert werden.
Merke
Ein Notgroschen ist kein allgemeines Sparkonto. Er ist die finanzielle Feuerwehr für ungeplante, notwendige Ausgaben.
Wo sollte der Notgroschen liegen?
Für eine Notreserve sind vor allem drei Eigenschaften wichtig: Sicherheit, schnelle Verfügbarkeit und einfache Handhabung. Deshalb kommt häufig ein Tagesgeldkonto infrage. Das Geld bleibt vom Girokonto getrennt, kann aber normalerweise kurzfristig zurücküberwiesen werden.
Aktien, Aktienfonds oder andere schwankungsanfällige Anlagen sind für diesen Zweck weniger geeignet. Eine Notlage kann gerade dann auftreten, wenn die Börsenkurse gefallen sind. Ein erzwungener Verkauf würde aus einem vorübergehenden Kursverlust möglicherweise einen tatsächlichen Verlust machen.
Auch Festgeld ist für den eigentlichen Notgroschen nur eingeschränkt geeignet, weil das Geld während der vereinbarten Laufzeit normalerweise nicht frei verfügbar ist.
Beim Vergleich von Tagesgeldkonten sollten Sie nicht nur den beworbenen Zinssatz betrachten. Wichtig sind unter anderem:
- dauerhafter Zinssatz und mögliche zeitlich begrenzte Aktionszinsen,
- Einlagensicherung und zuständiges Sicherungssystem,
- Verfügbarkeit des Guthabens,
- Mindest- oder Höchsteinlagen,
- Gebühren und Bedingungen,
- Verfahren für Ein- und Auszahlungen.
Es kann sinnvoll sein, mehrere Angebote direkt zu vergleichen und die Bedingungen vollständig zu lesen. Dazu können Sie auch die Konditionen einzelner Anbieter wie der Distingo bank prüfen. Die Nennung eines Anbieters ist keine Empfehlung; entscheidend ist der Vergleich von Konditionen, Sicherheit und Ihren persönlichen Anforderungen.
Notgroschen berechnen: Monatsausgaben sind oft hilfreicher als Monatsgehälter
Viele Faustregeln orientieren sich am Nettoeinkommen. Für die persönliche Berechnung kann es jedoch sinnvoller sein, zunächst die notwendigen monatlichen Ausgaben zu betrachten. Denn im Ernstfall muss nicht Ihr bisheriges Einkommen ersetzt werden, sondern Sie müssen Ihre Rechnungen bezahlen können.
Angenommen, ein Haushalt verfügt über 3.500 Euro Nettoeinkommen, benötigt für Miete, Lebensmittel, Energie, Versicherungen, Mobilität und andere unverzichtbare Ausgaben aber rund 2.400 Euro. Für die Frage, wie lange die vorhandene Reserve reicht, sind zunächst diese 2.400 Euro entscheidend.
Das Statistische Bundesamt weist regelmäßig darauf hin, wie stark sich die Konsumausgaben zwischen verschiedenen Haushaltsgrößen und Einkommensgruppen unterscheiden. Durchschnittswerte können deshalb eine Vergleichsgröße sein, ersetzen aber niemals die eigene Haushaltsrechnung.
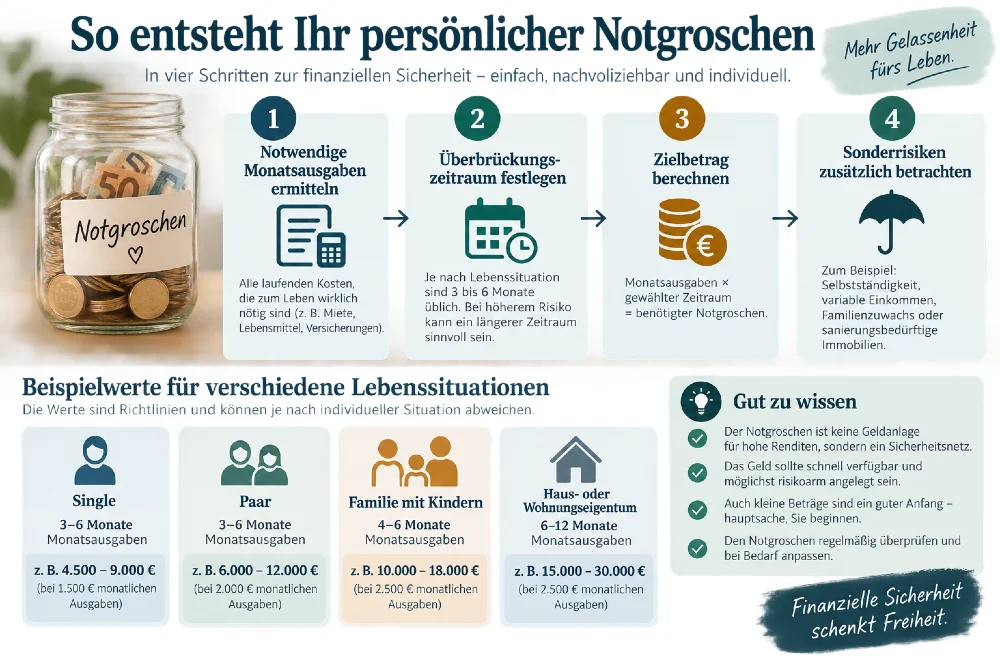
In vier Schritten zur persönlichen Notreserve
Eine brauchbare Berechnung lässt sich mit vier Schritten erstellen.
1. Notwendige Monatsausgaben ermitteln
Schreiben Sie zunächst auf, welche Kosten auch dann weiterlaufen, wenn finanziell etwas Unvorhergesehenes passiert:
- Miete oder Kreditrate für die Wohnung,
- Strom, Heizung und andere Wohnkosten,
- Lebensmittel und notwendige Haushaltsausgaben,
- Versicherungen,
- Telefon und Internet,
- notwendige Mobilitätskosten,
- Kreditraten und sonstige feste Verpflichtungen,
- regelmäßige Ausgaben für Kinder oder andere Angehörige.
Jährliche Zahlungen wie Versicherungsbeiträge oder Kfz-Steuer sollten Sie durch zwölf teilen und anteilig berücksichtigen.
Praxistipp
Verwenden Sie für die Berechnung Kontoauszüge der vergangenen drei bis sechs Monate. Das ist meist zuverlässiger als eine Schätzung aus dem Gedächtnis.
2. Einen sinnvollen Zeitraum festlegen
Nun überlegen Sie, wie viele Monate Ihre Reserve im ungünstigen Fall überbrücken können sollte. Hier gibt es keine allgemeingültige Zahl. Verbraucherinformationen verwenden unterschiedliche Faustregeln, häufig in einer Größenordnung von mehreren Monatsgehältern beziehungsweise Monatsausgaben.
Statt die Faustregel einfach zu übernehmen, können Sie Ihren Sicherheitsbedarf anhand einiger Fragen einschätzen:
- Wie sicher und regelmäßig ist Ihr Einkommen?
- Gibt es ein zweites Einkommen im Haushalt?
- Versorgen Sie Kinder oder andere Personen?
- Sind Sie selbstständig oder schwankt Ihr Einkommen stark?
- Besitzen Sie ein Auto, eine Immobilie oder andere Dinge, bei denen größere Reparaturen auftreten können?
- Wie schnell könnten Sie Ihre laufenden Ausgaben bei Bedarf reduzieren?
- Welche anderen kurzfristig verfügbaren Rücklagen bestehen bereits?
Je mehr finanzielle Verpflichtungen bestehen und je unsicherer die Einnahmen sind, desto größer kann ein vernünftiger Puffer ausfallen.
3. Zielbetrag berechnen
Als einfache Orientierung können Sie rechnen:
Notwendige Monatsausgaben × gewünschte Zahl der Sicherheitsmonate = Zielreserve
Vereinfachtes Beispiel
- Ihre notwendigen Ausgaben betragen 2.000 Euro monatlich.
- Sie möchten vier Monate überbrücken können.
- Daraus ergibt sich eine Zielreserve von 8.000 Euro.
- Bei drei Monaten wären es 6.000 Euro, bei sechs Monaten 12.000 Euro.
Die Rechnung zeigt gut, warum die passende Zahl individuell festgelegt werden sollte.
4. Sonderrisiken zusätzlich betrachten
Die Monatsrechnung deckt nicht jeden Fall ab. Wer beispielsweise auf ein älteres Auto für den Arbeitsweg angewiesen ist oder ein Eigenheim besitzt, kann zusätzlich einen Betrag für größere Einzelrisiken einplanen.
Das bedeutet nicht, für jedes denkbare Unglück Geld zurücklegen zu müssen. Existenziell große Risiken gehören eher in den Bereich sinnvoller Versicherungen. Ein Notgroschen soll vor allem die typischen finanziellen Störungen des Alltags auffangen.
Notgroschen-Rechner
Jetzt selbst berechnen: Mit dem folgenden Rechner lässt sich aus notwendigen Monatsausgaben, gewünschter Überbrückungsdauer und vorhandenen Rücklagen ein persönlicher Orientierungswert für den Notgroschen ermitteln.
Berechnen Sie, wie hoch Ihre gewünschte finanzielle Reserve ist, wie viele Monatsausgaben bereits abgedeckt sind und wie lange der weitere Aufbau voraussichtlich dauert.
Berechnungsgrundlage: Zielbetrag = notwendige Monatsausgaben × gewünschte Überbrückungsdauer. Die Aufbauzeit ergibt sich aus dem noch fehlenden Betrag geteilt durch die monatliche Sparrate. Zinsen, Inflation, Steuern und mögliche Entnahmen werden nicht berücksichtigt.
Wie hoch könnte der Notgroschen in verschiedenen Situationen sein?
Die folgenden Beispiele sind bewusst keine Empfehlungen, sondern zeigen, wie unterschiedlich die Berechnung ausfallen kann.
Beispiel 1: Zwei sichere Einkommen
Ein Paar benötigt monatlich 2.800 Euro für unverzichtbare Ausgaben. Beide verfügen über relativ stabile Einkommen und könnten bei Bedarf einige Ausgaben schnell reduzieren. Eine Reserve von beispielsweise drei Monatsausgaben entspräche 8.400 Euro.
Beispiel 2: Familie mit einem Haupteinkommen
Die notwendigen Haushaltsausgaben liegen bei 3.200 Euro. Ein großer Teil des Familieneinkommens stammt von einer Person. Ein längerer Sicherheitszeitraum kann hier wichtiger sein. Bei fünf Monatsausgaben wären 16.000 Euro erforderlich.
Beispiel 3: Selbstständige Person mit schwankenden Einnahmen
Die privaten Grundausgaben liegen bei 2.200 Euro. Weil Einnahmen unregelmäßig eintreffen können, sollte neben dem privaten Notgroschen zusätzlich die betriebliche Liquidität betrachtet werden. Beides miteinander zu vermischen erschwert den Überblick.
Gedanke zum Geld
Eine Reserve kauft keine Rendite, sondern Zeit. Und Zeit kann in einer schwierigen finanziellen Situation die wertvollere Ressource sein.
Wo sollte der Notgroschen liegen?
Für eine Notreserve sind vor allem drei Eigenschaften wichtig: Sicherheit, schnelle Verfügbarkeit und einfache Handhabung. Deshalb kommt häufig ein Tagesgeldkonto infrage. Das Geld bleibt vom Girokonto getrennt, kann aber normalerweise kurzfristig zurücküberwiesen werden.
Aktien, Aktienfonds oder andere schwankungsanfällige Anlagen sind für diesen Zweck weniger geeignet. Eine Notlage kann gerade dann auftreten, wenn die Börsenkurse gefallen sind. Ein erzwungener Verkauf würde aus einem vorübergehenden Kursverlust möglicherweise einen tatsächlichen Verlust machen.
Auch Festgeld ist für den eigentlichen Notgroschen nur eingeschränkt geeignet, weil das Geld während der vereinbarten Laufzeit normalerweise nicht frei verfügbar ist.
Beim Vergleich von Tagesgeldkonten sollten Sie nicht nur den beworbenen Zinssatz betrachten. Wichtig sind unter anderem:
- dauerhafter Zinssatz und mögliche zeitlich begrenzte Aktionszinsen,
- Einlagensicherung und zuständiges Sicherungssystem,
- Verfügbarkeit des Guthabens,
- Mindest- oder Höchsteinlagen,
- Gebühren und Bedingungen,
- Verfahren für Ein- und Auszahlungen.
Es kann sinnvoll sein, mehrere Angebote direkt zu vergleichen und die Bedingungen vollständig zu lesen. Dazu können Sie auch die Konditionen einzelner Anbieter wie der Distingo bank prüfen. Die Nennung eines Anbieters ist keine Empfehlung; entscheidend ist der Vergleich von Konditionen, Sicherheit und Ihren persönlichen Anforderungen.
Wie sicher ist Geld auf einem Tagesgeldkonto?
Bankguthaben fallen innerhalb der Europäischen Union grundsätzlich unter gesetzliche Einlagensicherungssysteme. Nach dem derzeit geltenden Rahmen sind bis zu 100.000 Euro je Einleger und Kreditinstitut gesetzlich geschützt. In bestimmten gesetzlich definierten Sonderfällen kann vorübergehend ein höherer Schutz bestehen. Diese Angaben entsprechen dem Stand September 2026 und sollten bei größeren Beträgen erneut geprüft werden.
Wichtig ist die Formulierung „je Kreditinstitut“. Mehrere Konten bei derselben Bank erhöhen die gesetzliche Sicherungsgrenze nicht automatisch. Bei Banken aus anderen EU-Staaten kann das Sicherungssystem des jeweiligen Sitzlandes zuständig sein.
Praxistipp
Prüfen Sie vor einer Kontoeröffnung, welches Kreditinstitut rechtlich hinter einer Marke steht und welcher gesetzlichen Einlagensicherung es angehört. Gerade bei größeren Beträgen ist dieser Punkt wichtiger als ein kleiner Zinsunterschied.
Wie lässt sich ein Notgroschen aufbauen?
Eine Zielsumme von mehreren Tausend Euro kann zunächst abschreckend wirken. Sie muss jedoch nicht sofort vorhanden sein. Entscheidend ist, den Aufbau in überschaubare Schritte zu zerlegen.
- Erstes Zwischenziel setzen: beispielsweise 1.000 oder 2.000 Euro für kleinere Notfälle.
- Monatliche Sparrate automatisieren: per Dauerauftrag kurz nach dem Gehaltseingang.
- Sonderzahlungen nutzen: etwa einen Teil von Steuererstattungen, Prämien oder anderen unregelmäßigen Einnahmen.
- Jährliche Kosten getrennt ansparen: damit Versicherungsbeiträge oder Kfz-Steuer nicht den eigentlichen Notgroschen aufzehren.
- Ziel regelmäßig überprüfen: steigen Miete, Familiengröße oder andere notwendige Ausgaben, sollte auch die Reserve neu berechnet werden.
Vereinfachtes Beispiel: Es fehlen noch 4.800 Euro bis zur gewünschten Reserve. Bei einer Sparrate von 200 Euro monatlich wären dafür ohne Berücksichtigung von Zinsen 24 Monate nötig. Bei 300 Euro wären es 16 Monate.
Wer nicht viel zurücklegen kann, sollte daraus keinen Grund ableiten, gar nicht erst anzufangen. Auch eine kleinere Reserve kann verhindern, dass eine unerwartete Rechnung vollständig über Dispokredit oder Ratenkredit finanziert werden muss.
Wann sollte der Notgroschen verwendet werden?
Eine hilfreiche Entscheidungsfrage lautet:
Ist die Ausgabe notwendig, unerwartet und kann sie nicht sinnvoll aus dem laufenden Einkommen bezahlt werden?
Wenn alle drei Punkte zutreffen, spricht vieles dafür, dass genau dafür die Reserve gedacht ist.
Nach einer Entnahme sollte der Notgroschen nach Möglichkeit wieder aufgefüllt werden. Er funktioniert damit ähnlich wie ein wiederverwendbares Sicherheitsnetz.
Fünf typische Fehler beim Notgroschen
- Die Reserve auf dem Girokonto lassen: Dort wird sie leicht unbemerkt für normale Konsumausgaben verwendet.
- Alles langfristig investieren: Dadurch fehlt kurzfristig verfügbare Liquidität.
- Zu viele Monatsgehälter pauschal übernehmen: Einkommen und notwendige Ausgaben können erheblich voneinander abweichen.
- Planbare Ausgaben aus dem Notgroschen bezahlen: Urlaub, Jahresversicherung oder neue Möbel sollten möglichst eigene Spartöpfe erhalten.
- Den Zielbetrag nie mehr überprüfen: Lebenshaltungskosten, Wohnsituation, Familie und berufliche Sicherheit können sich verändern.
Checkliste: Ihren Notgroschen richtig berechnen
- Welche Ausgaben sind monatlich wirklich unverzichtbar?
- Welche jährlichen Kosten müssen anteilig berücksichtigt werden?
- Wie sicher sind Ihre Einnahmen?
- Wie viele Personen hängen finanziell von Ihrem Einkommen ab?
- Welche größeren ungeplanten Ausgaben sind realistisch?
- Welche Versicherungen decken existenzielle Risiken bereits ab?
- Wie viele Monate möchten Sie finanziell überbrücken können?
- Ist die Reserve jederzeit erreichbar?
- Ist das Guthaben ausreichend durch die Einlagensicherung geschützt?
- Wann haben Sie die Höhe zuletzt überprüft?
Fazit: Die Frage „Wie viele Monatsausgaben sollte mein Notgroschen betragen?“ lässt sich nicht mit einer einzigen Zahl beantworten. Eine gute Reserve orientiert sich an Ihren notwendigen Ausgaben, Ihrer Einkommenssicherheit, Ihren Verpflichtungen und Ihren individuellen Risiken. Eine Faustregel kann der Ausgangspunkt sein – die bessere Lösung ist eine eigene Berechnung.
Damit wird der Notgroschen zu dem, was er sein soll: kein ungenutztes Vermögen und kein Renditeprojekt, sondern ein Stück finanzieller Bewegungsfreiheit.

Ergänzung oder Frage von Ihnen?
Können Sie etwas zu obigem Beitrag ergänzen? Oder ist eine Frage bei Ihnen unbeantwortet geblieben? Haben Sie einen Fehler gefunden?
Im Zusammenhang interessant
Interessante Fakten rund um Notgroschen und Rücklagen
- Fast jeder Dritte in Deutschland könnte eine größere unerwartete Ausgabe nicht aus eigenen Mitteln bezahlen. 2025 lebten 31,9 % der Bevölkerung in Haushalten, die eine größere unerwartete Ausgabe finanziell nicht selbst stemmen konnten. Das zeigt, dass ein Liquiditätspuffer keineswegs nur ein theoretisches Finanzplanungsthema ist.
- Für die amtliche Statistik war schon eine unerwartete Ausgabe von 1.250 Euro eine relevante Belastungsprobe. In der EU-SILC-Erhebung für Deutschland galt 2024 eine unerwartete Ausgabe ab 1.250 Euro als Prüfgröße; 32,2 % konnten sie nicht aus eigenen Mitteln bestreiten. Kühlschrank, Autoreparatur und Zahnarztrechnung können damit statistisch schneller zum Finanzereignis werden, als der Begriff „große Ausgabe“ vermuten lässt.
- Der Notgroschen lebt bei manchen tatsächlich noch in Scheinen und Münzen. Rund 12 % der von der Bundesbank Befragten gaben an, Bargeld gezielt für unerwartete Ausgaben wie Tierarzt, Waschmaschine oder eine leere Haushaltskasse zurückzulegen. Die räumliche Trennung vom Konto wurde dabei ausdrücklich als Hilfe genannt, damit das Geld nicht versehentlich ausgegeben wird.
- Noch mehr Menschen bewahren Bargeld für den Fall auf, dass das Bezahlen selbst ausfällt. Knapp ein Drittel der Befragten hält Bargeld zu Hause, falls elektronische Zahlungen oder Bargeldabhebungen vorübergehend nicht funktionieren – etwa wegen technischer Störungen oder anderer Zwischenfälle. Der „Notgroschen“ kann also auch ganz wörtlich ein paar Scheine umfassen.
- Der „Groschen“ im Notgroschen war tatsächlich einmal echtes Kleingeld. „Groschen“ bezeichnete in Westdeutschland umgangssprachlich das Zehnpfennigstück und geht sprachgeschichtlich auf das mittellateinische denarius grossus, den „dicken Pfennig“, zurück. Der Notgroschen hat damit eine erstaunlich handfeste sprachliche Vergangenheit.
Weiterlesen

In einer Welt, die sich ständig wandelt und in der die finanzielle Sicherheit zunehmend in den Vordergrund rückt, bietet die 50-30-20 Regel einen einfachen, aber wirkungsvollen Ansatz für das persönliche Budgetmanagement. Diese Methode, die darauf abzielt, das Einkommen sinnvoll auf Fixkosten (50 %), persönliche Wünsche (30 %) und Sparziele (20 %) aufzuteilen, hat sich als Leitfaden für ein ausgewogenes Finanzleben etabliert.
Doch wie jede Strategie hat auch sie ihre Kritiker und Herausforderungen. Dieser Artikel beleuchtet nicht nur die Grundprinzipien und Vorteile der 50-30-20 Regel, sondern wirft auch einen kritischen Blick auf ihre Grenzen und bietet Einblicke in alternative Perspektiven und humorvolle Fakten rund ums Thema Sparen.
Hier weiterlesen: 50-30-20-Regel: Erläuterung, Tabelle, Rechner online

Die eigenen vier Wände – für viele ist das mehr als nur ein Traum. Es ist ein Lebensziel, ein Symbol für Sicherheit, Freiheit und Ankommen. Doch bevor der erste Ziegel sitzt, muss eine solide Finanzbasis stehen – und die beginnt mit dem Eigenkapital. Gerade in Zeiten steigender Baukosten und strengerer Kreditvergaben ist es wichtiger denn je, klug und vorausschauend zu sparen. Dieser Artikel nimmt Sie an die Hand, zeigt konkrete Wege auf und hilft dabei, Schritt für Schritt dem Ziel vom Eigenheim näherzukommen – auch ohne Lottogewinn oder Erbschaft.
So bilden Sie Eigenkapital für Haus- und Wohnungskauf ► Gründe für Eigenkapital ► Eigenkapitalrechner ► Förderung vom Staat ► Diese Sparweisen haben sich bewährt ► von Bausparvertrag ► bis Muskelhypothek

Egal ob für den Notgroschen, die Altersvorsorge oder für die finanzielle Freiheit: Sparen ist eine sinnvolle Sache. Aber wie viel sollte oder muss ich nun monatlich sparen? Und wie komme ich dahin, wo ich doch am Ende des Monats keinen Cent mehr auf dem Girokonto habe?
Dieser Artikel zeigt auf, wie Sie das Sparen, ein wichtiges Element auf Ihrem Weg zur Gelassenheit in Sachen Finanzen, einfach und erfolgversprechend angehen.

Die Energiekosten für Gas können ganz schön teuer sein – so haben Verbraucher fast jedes Jahr mit höheren Zahlungen zu rechnen. Für eine satte Nachzahlung ist nur nicht der Verbrauch in einem Haushalt verantwortlich, sondern auch die Gasbetreiber selbst.
Durch die Energiewende in Deutschland haben immer mehr Gasbetreiber auf eine grüne Produktion von Gas gesetzt. Dies schont die Umwelt, bedeutet für Verbraucher aber oftmals höhere Beitragszahlungen.
Um die Rechnung für Gas möglichst gering zu halten, ist es deshalb am sinnvollsten, überall den Gasverbrauch zu senken, wo es geht. Aus diesem Grund haben wir für Sie neun praktische Tipps zusammengestellt, um bei der nächsten Gasrechnung viel Geld einzusparen.

Die meisten von uns verfügen über ein fixes Einkommen. Ziel des Geld-Welten-Kurses ist es, aus diesem das Beste herauszuholen. Wie im Artikel „Wie viel Geld sparen? Sparziele festlegen“ erläutert, gehört zur finanziellen Gesundung das vorsorgliche Sparen für kommende Ausgaben sowie für das Alter. Doch wie soll ich das dafür notwendige Geld sparen?
Ausgehend von ihrem Einkommen bleibt da nur die Möglichkeit, die Ausgabenseite zu reduzieren. Lesen Sie hier, welche Potentiale bei Ihren Ausgaben schlummern – Geld, das Sie ohne Einbuße an Leistung zur freien Verfügung haben.
Quellen und weiterführende Informationen
- Verbraucherzentrale: Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto, Stand 12. Februar 2026, https://www.verbraucherzentrale.de/laura-zieht-aus/sparen, abgerufen am 19. September 2026.
- Verbraucherzentrale: Haushaltsbuch führen – Überblick über Ihre Finanzen, https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/haushaltsbuch-fuehren-ueberblick-ueber-ihre-finanzen-52179, abgerufen am 19. September 2026.
