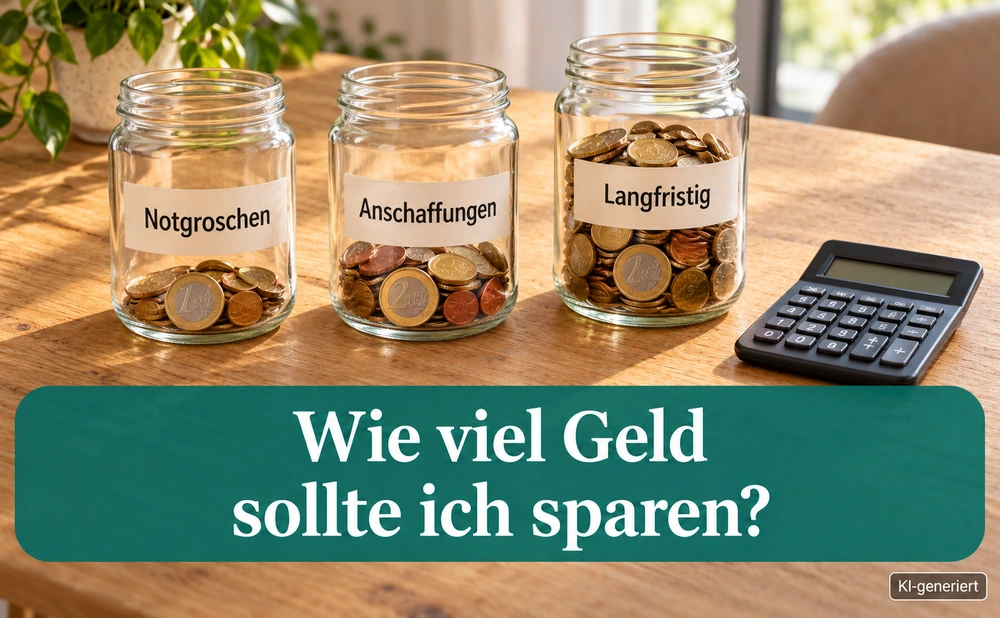
Wie viel Geld sollte ich sparen? So finden Sie Ihre monatliche Sparrate
Sind 200 Euro im Monat genug? Sollten es 20 Prozent des Einkommens sein – oder bei einem guten Gehalt deutlich mehr? 20 Prozent vom Netto sind eine verbreitete Orientierung.
Die für Sie passende Sparrate ergibt sich aber aus drei Größen:
- dem monatlichen Spielraum,
- Ihren Sparzielen und
- dem Vermögen, das dafür bereits vorhanden ist.
Hier finden Sie Einkommensbeispiele und einen Rechenweg, mit dem Sie Ihren eigenen Betrag festlegen – vom ersten Finanzpolster bis zum gezielten Vermögensaufbau.
Inhalt: Wie viel Geld sollte ich sparen?
- Kurz zusammengefasst
- Wie viel Prozent vom Einkommen sollte man sparen?
- Ihre Sparrate berechnen: vom Budget zum konkreten Betrag
- Sparraten-Planer: Passen Ihr Budget und Ihre Ziele zusammen?
- Wofür sparen? Drei Aufgaben für Ihr Geld
- Wie viel sparen bei höherem Einkommen oder vorhandenem Vermögen?
- Mit Geld-Welten Ihren eigenen Weg gehen
- Was gilt bei wenig Spielraum oder Schulden?
- Was regelmäßiges Sparen langfristig bewirkt
- So setzen Sie Ihren Sparbetrag im Alltag um
- Arbeitsblatt: Mein monatlicher Sparplan
- Ihr nächster Schritt: Einen Betrag mit einer Aufgabe verbinden
- Ergänzung oder Frage von Ihnen?
- Im Zusammenhang interessant
Kurz zusammengefasst
- Prozentwerte geben Orientierung: Bei 2.000 Euro netto entsprechen 10 Prozent einer Sparrate von 200 Euro, 20 Prozent sind 400 Euro. Ob das passt, zeigt Ihr Budget.
- Rechnen Sie mit allen Ausgaben: Auch Jahresrechnungen und ein Spielraum für schwankende Alltagskosten gehören in die Planung.
- Geben Sie dem Sparbetrag Aufgaben: Notgroschen, geplante Anschaffungen und langfristiges Vermögen brauchen unterschiedliche Zeiträume und Anlageformen.
- Berücksichtigen Sie vorhandenes Vermögen: Bereits finanzierten Zielen müssen Sie kein zweites Mal dieselben Sparbeträge zuweisen.
- Bei höherem Einkommen sind auch mehr als 20 Prozent möglich: Entscheidend ist, welche Ziele Sie damit erreichen möchten und wie viel Sie heute ausgeben wollen.
- Automatisieren und nachjustieren: Überweisen Sie den geplanten Betrag nach dem Geldeingang und prüfen Sie nach einigen Monaten, ob er im Alltag funktioniert.
Die folgenden Schritte verbinden diese Punkte zu Ihrem persönlichen Sparplan.
Wie viel Prozent vom Einkommen sollte man sparen?
Eine bekannte Faustregel ist die 50-30-20-Regel: 50 Prozent des Nettoeinkommens für notwendige Lebenshaltung, 30 Prozent für persönliche Wünsche und 20 Prozent zum Sparen. Diese Aufteilung bietet einen schnellen Ausgangspunkt für die Frage, wie sich das eigene Einkommen verteilt. Wir haben ihr einen eigenen Beitrag gewidmet:
Beitrag: 50-30-20-Regel: Erläuterung, Tabelle, Rechner online

In einer Welt, die sich ständig wandelt und in der die finanzielle Sicherheit zunehmend in den Vordergrund rückt, bietet die 50-30-20 Regel einen einfachen, aber wirkungsvollen Ansatz für das persönliche Budgetmanagement. Diese Methode, die darauf abzielt, das Einkommen sinnvoll auf Fixkosten (50 %), persönliche Wünsche (30 %) und Sparziele (20 %) aufzuteilen, hat sich als Leitfaden für ein ausgewogenes Finanzleben etabliert.
Doch wie jede Strategie hat auch sie ihre Kritiker und Herausforderungen. Dieser Artikel beleuchtet nicht nur die Grundprinzipien und Vorteile der 50-30-20 Regel, sondern wirft auch einen kritischen Blick auf ihre Grenzen und bietet Einblicke in alternative Perspektiven und humorvolle Fakten rund ums Thema Sparen.
Hier weiterlesen: 50-30-20-Regel: Erläuterung, Tabelle, Rechner online
Für Ihre Planung sind zwei Fragen entscheidend:
- Welcher Betrag bleibt nach Ihren Ausgaben zuverlässig übrig?
- Und welcher Betrag bringt Sie Ihren Zielen näher?
Bei hohen Wohnkosten kann eine kleinere Rate tragfähig sein. Wer gut verdient, günstig wohnt und ein größeres Ziel verfolgt, hat möglicherweise Spielraum für 30 oder 40 Prozent. Wer bereits viel Vermögen aufgebaut hat, braucht für dieselben Ziele unter Umständen weniger neue Einzahlungen.
Tabelle: Wie viel sparen bei 2.000, 3.000 oder 5.000 Euro netto?
Die Tabelle übersetzt Sparquoten in monatliche Eurobeträge. Wählen Sie für Ihre Rechnung durchgehend dieselbe Grundlage: Ihr persönliches Netto oder das gemeinsame Haushaltsnetto mit den zugehörigen Haushaltsausgaben.
| Nettoeinkommen | 5 % | 10 % | 20 % | 30 % |
|---|---|---|---|---|
| 1.500 € | 75 € | 150 € | 300 € | 450 € |
| 2.000 € | 100 € | 200 € | 400 € | 600 € |
| 2.500 € | 125 € | 250 € | 500 € | 750 € |
| 3.000 € | 150 € | 300 € | 600 € | 900 € |
| 4.000 € | 200 € | 400 € | 800 € | 1.200 € |
| 5.000 € | 250 € | 500 € | 1.000 € | 1.500 € |
| 6.000 € | 300 € | 600 € | 1.200 € | 1.800 € |
| 8.000 € | 400 € | 800 € | 1.600 € | 2.400 € |
Wie viel sparen? Rechner zur ersten Orientierung
Mit Ihrem Nettoeinkommen erhalten Sie hier eine erste Orientierung in Euro. Für Ihre endgültige Sparrate beziehen Sie anschließend Ausgaben, Sparziele und vorhandene Rücklagen ein.
Sparempfehlungen Rechner
Umfrage: Wie viel sparen Sie?
Welchen Betrag legen Sie derzeit monatlich zurück? Teilen Sie Ihre Erfahrung in unserer Leserumfrage.
Ihre Sparrate berechnen: vom Budget zum konkreten Betrag
Schritt 1: Den monatlichen Spielraum ermitteln
Gehen Sie von den Einnahmen aus, mit denen Sie verlässlich rechnen können. Ziehen Sie feste Kosten, realistische Alltagsausgaben und vertragliche Kreditraten ab. Verteilen Sie außerdem jährliche oder unregelmäßige Rechnungen auf die Monate: Eine Jahreszahlung von 600 Euro beansprucht monatlich 50 Euro Ihres Budgets.
Planen Sie zusätzlich einen Spielraum für schwankende Ausgaben ein. Wer jeden rechnerisch freien Euro fest verplant, muss bei einem etwas teureren Monat gleich wieder Geld zurückholen. Bei schwankendem Einkommen hilft eine vorsichtige feste Basisrate; nach einem guten Monat kommt ein zusätzlicher Betrag hinzu. Selbstständige rechnen mit dem Geld nach Betriebskosten sowie Steuer- und Sozialabgabenrücklagen.
Sparspielraum = Nettoeinnahmen − laufende Ausgaben − anteilige Jahreskosten − Alltagspuffer.
Fehlt Ihnen der Überblick über die Ausgaben, hilft ein Haushaltsbuch mit Monatsauswertung:
Beitrag: Haushaltsbuch führen: Anleitung & kostenlose Vorlagen
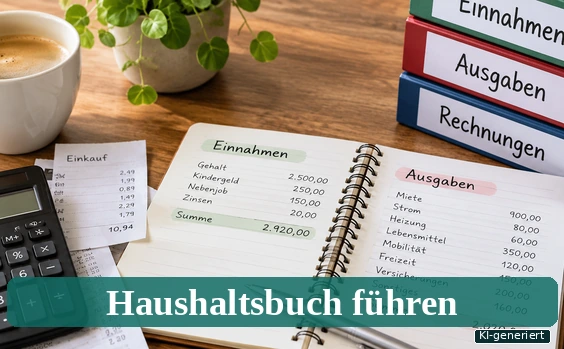
Am Monatsende fragen Sie sich, wo Ihr Geld geblieben ist? Ein Haushaltsbuch macht sichtbar, welche Einnahmen regelmäßig hereinkommen, wofür Sie Geld ausgeben und welcher Spielraum tatsächlich bleibt. Dafür müssen Sie weder gut rechnen können noch eine spezielle App kaufen: Eine einfache Liste genügt, wenn Sie die richtigen Beträge erfassen und regelmäßig auswerten.
So gehen Sie vor: Einnahmen notieren, feste und unregelmäßige Kosten sammeln, variable Ausgaben laufend eintragen und am Monatsende Bilanz ziehen. Hier finden Sie eine Schritt-für-Schritt-Anleitung, ein durchgerechnetes Beispiel sowie kostenlose Vorlagen für Excel und zum Ausdrucken.
Hier weiterlesen: Haushaltsbuch führen: Anleitung & kostenlose Vorlagen
Schritt 2: Die Rate aus Ihrem Sparziel ableiten
Für ein Ziel mit festem Betrag und Termin rechnen Sie zunächst ohne Zinserträge:
Monatliche Zielrate = (Zielbetrag − dafür bereits verfügbares Guthaben) ÷ verbleibende Monate.
Sie möchten in zwei Jahren 6.000 Euro zur Verfügung haben und haben dafür schon 1.200 Euro zurückgelegt? Dann fehlen 4.800 Euro. Verteilt auf 24 Monate ergibt das 200 Euro pro Monat. Bei mehreren Zielen addieren Sie die jeweiligen Raten.
Liegt die Summe über Ihrem Sparspielraum, verändern Sie gezielt einen der Hebel: Zielbetrag, Termin, Reihenfolge der Ziele oder verfügbares Budget. Für eine Altersvorsorge über Jahrzehnte kommen Rentenansprüche, die voraussichtliche Versorgungslücke, Kaufkraft und Anlageerträge hinzu; dafür genügt diese einfache Zielrechnung allein nicht.
Schritt 3: Einen tragfähigen Betrag festlegen
| Budgetposten | Monatlich |
|---|---|
| Nettoeinkommen | 3.000 € |
| Laufende Ausgaben einschließlich Freizeit und Kreditraten | − 2.200 € |
| Anteilige Jahresrechnungen | − 150 € |
| Alltagspuffer | − 150 € |
| Für Sparziele verfügbar | 500 € |
500 Euro entsprechen hier rund 16,7 Prozent des Nettoeinkommens. Ob diese Rate genügt, entscheidet der Vergleich mit den Zielen. Bleibt vom Alltagspuffer regelmäßig Geld übrig, lässt sich die Rate später erhöhen.
Jeden Betrag nur einmal einplanen
Jahresrechnungen, Urlaub und Anschaffungen stehen entweder schon in Ihrem Ausgabenbudget oder erhalten eine eigene monatliche Rücklage. Werden sie an beiden Stellen berücksichtigt, rechnen Sie Ihren Spielraum zu klein.
Sparraten-Planer: Passen Ihr Budget und Ihre Ziele zusammen?
Tragen Sie Ihr Monatsbudget und bis zu drei Sparziele mit Zielbetrag, vorhandenem Guthaben und Zeitraum ein. Der Planer stellt Ihren verfügbaren Sparbetrag den benötigten Zielraten gegenüber. So sehen Sie, wie sich ein späterer Termin oder ein kleinerer Zielbetrag auswirkt. Die Zielrechnung erfolgt ohne Zinsen und mit den von Ihnen eingetragenen künftigen Zielbeträgen.
Der Sparraten-Planer wird geladen. Falls dieser Hinweis stehen bleibt, prüfen Sie bitte, ob JavaScript aktiviert ist.
Beträge in Euro ohne Tausenderpunkte eingeben, etwa 3000 oder 3000,50. Ein Dezimalpunkt ist ebenfalls möglich. Verwenden Sie durchgehend Ihr persönliches Budget oder das gemeinsame Haushaltsbudget.
2. Sparziele mit Betrag und Zeitraum
Berücksichtigen Sie nur Guthaben, das dem jeweiligen Ziel zugeordnet ist. Jeder Euro darf nur einmal eingeplant werden. Tragen Sie den Zielbetrag ein, den Sie zum gewünschten Termin benötigen.
Ihr Sparplan im Überblick
- Verfügbarer monatlicher Sparbetrag
- Summe der Zielraten
- Weitere monatliche Sparbeträge
- Geplante gesamte Sparrate
- Geplante Sparquote vom Netto
- Spielraum nach Ihrem Sparplan
Die Sparquote umfasst die eingetragenen Rücklagen und Sparpläne. Für später ausgegebenes Geld entsteht kein dauerhafter Vermögensaufbau. Kreditraten sind im Budget berücksichtigt und zählen hier nicht zur Sparrate.
So wird gerechnet
Verfügbarer Sparbetrag = Nettoeinnahmen minus laufende Ausgaben, Monatsanteile der Jahreskosten und Alltagspuffer. Zielrate = noch fehlender Zielbetrag geteilt durch verbleibende Monate. Übersteigt das Guthaben das Ziel, beträgt die Zielrate 0 Euro.
Jede Zielrate wird auf den nächsten Cent aufgerundet. Die letzte Einzahlung kann dadurch wenige Cent kleiner ausfallen. Die Sparquote wird auf eine Nachkommastelle gerundet; bei 0 Euro Nettoeinnahmen wird keine Quote berechnet.
Es werden gleich hohe monatliche Einzahlungen ohne Zinsen, Anlageerträge oder Kosten gerechnet. Preissteigerungen werden nicht automatisch ergänzt: Setzen Sie bei Bedarf einen entsprechend höheren künftigen Zielbetrag ein. Eine Rentenlücke berechnet dieser Planer nicht.
Wofür sparen? Drei Aufgaben für Ihr Geld
Eine Sparrate wird hilfreicher, sobald jeder Teil einen Zweck erhält. Die Aufteilung verändert sich mit Ihrer Lebenslage: Während Sie einen Notgroschen aufbauen, fließt mehr Geld in die Reserve. Ist sie gefüllt, wird dieser Betrag für andere Ziele frei.
| Aufgabe | Wofür? | Worauf kommt es an? |
|---|---|---|
| Notgroschen | Unerwartete notwendige Ausgaben und Einkommensausfälle | Sicherheit und schnelle Verfügbarkeit, beispielsweise auf Tagesgeld |
| Geplante Ausgaben | Reise, Umzug, Auto, größere Anschaffungen | Zielbetrag und Termin; Tagesgeld oder dazu passend fälliges Festgeld |
| Langfristiger Vermögensaufbau | Altersvorsorge und langfristige finanzielle Unabhängigkeit | Zeithorizont, breite Streuung, Kosten und tragbares Anlagerisiko |
Ein Beispiel für die 500 Euro aus der Budgetrechnung: 250 Euro für den Aufbau der Reserve, 100 Euro für eine geplante Anschaffung und 150 Euro für langfristiges Vermögen. Sobald das Reservenziel erreicht ist, können die 250 Euro eine neue Aufgabe erhalten.
Sparrate und Vermögensaufbau unterscheiden
Wer monatlich 500 Euro zurücklegt und davon später Urlaube und Anschaffungen bezahlt, baut langfristig weniger als 500 Euro pro Monat auf. Halten Sie deshalb neben Ihrer gesamten Rücklage fest, welcher Anteil dauerhaft für Vermögen und Vorsorge vorgesehen ist.
Wie groß sollte das Finanzpolster sein?
Für die Reserve zählen Ihre notwendigen Ausgaben, die Sicherheit Ihres Einkommens und mögliche größere Belastungen. Drei Monatsausgaben sind ein möglicher Ausgangspunkt für die Rechnung: Bei 1.800 Euro notwendigen Ausgaben wären das 5.400 Euro. Ein Haushalt mit schwankendem Einkommen oder hohen Verpflichtungen benötigt gegebenenfalls mehr Überbrückungszeit.
Die passende Höhe und den schrittweisen Aufbau können Sie hier genauer bestimmen:
Beitrag: Notgroschen richtig berechnen: Wie viel Rücklage brauchen Sie?
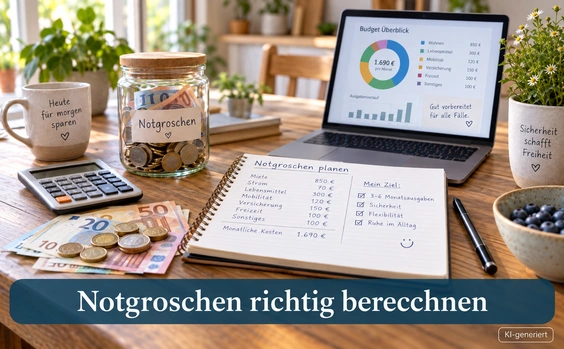
Die Waschmaschine streikt, am Auto steht eine größere Reparatur an oder das Einkommen fällt vorübergehend niedriger aus: Ein Notgroschen ist eine kurzfristig verfügbare finanzielle Reserve, die verhindert, dass eine unerwartete Ausgabe sofort zum Kreditproblem wird.
Doch wie hoch sollte diese Rücklage sein? Häufig genannte Faustregeln reichen von zwei oder drei Monatsgehältern bis zu mehreren Monatsausgaben. Das ist als Orientierung brauchbar, beantwortet aber die entscheidende Frage nicht: Wie viel Reserve passt zu Ihrer persönlichen Lebenssituation?
Wer seinen Notgroschen berechnen möchte, sollte deshalb weniger auf eine starre Zahl schauen und stärker auf notwendige Ausgaben, Einkommenssicherheit und mögliche finanzielle Überraschungen.
Hier weiterlesen: Notgroschen richtig berechnen: Wie viel Rücklage brauchen Sie?
Wo sollte das Ersparte liegen?
Der Termin bestimmt die Anlage. Geld für eine baldige Ausgabe und Ihre Notreserve brauchen einen sicheren, rechtzeitig verfügbaren Platz. Bei Festgeld muss die Fälligkeit zum Bedarf passen. Ein Aktien-ETF eignet sich für Geld, das langfristig angelegt bleiben kann und dessen Wert zwischenzeitlich stark schwanken darf. Die Verbraucherzentralen erläutern, dass selbst breit gestreute Aktienanlagen lange Verlustphasen durchlaufen können.
Für den langfristigen Teil lohnt sich ein genauer Blick auf Chancen, Kosten und Risiken breit gestreuter ETFs:
Beitrag: Warum in ETF anlegen? Vorteile, Nachteile & Risiken verständlich erklärt
ETFs können eine einfache und kostengünstige Möglichkeit sein, langfristig an Kapitalmärkten anzulegen. Der entscheidende Punkt ist aber nicht das Kürzel ETF, sondern was im Fonds steckt: Ein breit gestreuter Aktien-ETF ist etwas völlig anderes als ein Branchen-, Länder-, Hebel- oder Short-ETF. Wer die Vorteile nutzen will, sollte deshalb zuerst Ziel, Anlagehorizont und Risiko klären – und erst danach den konkreten ETF auswählen.
Hier weiterlesen: Warum in ETF anlegen? Vorteile, Nachteile & Risiken verständlich erklärt

Wie viel sparen bei höherem Einkommen oder vorhandenem Vermögen?
Hohes Einkommen: 20 Prozent sind keine Obergrenze
Wenn die Einnahmen wachsen und die laufenden Ausgaben langsamer steigen, entsteht zusätzlicher Spielraum. Bei 6.000 Euro Haushaltsnetto, 3.300 Euro laufenden Ausgaben, 300 Euro für Jahresrechnungen und 300 Euro Alltagspuffer bleiben 2.100 Euro monatlich – eine Sparquote von 35 Prozent.
Ist der Notgroschen bereits gefüllt, könnten davon beispielsweise 500 Euro in eine größere Anschaffung und 1.600 Euro in langfristiges Vermögen fließen. Für ein früheres Ende der Berufstätigkeit oder eine längere Auszeit kann eine solche Rate sinnvoll sein. Wer andere Prioritäten setzt, legt einen Teil des freien Budgets bewusst für das heutige Leben fest.
Ein hohes Gehalt ersetzt die Zielrechnung nicht. Eine teure Wohnsituation, Unterhalt oder hohe Kreditraten können den Spielraum stark verkleinern. Bei großen Boni ist es sinnvoll, feste Sparverpflichtungen aus dem verlässlichen Einkommen zu tragen und Sonderzahlungen erst nach ihrem Eingang aufzuteilen.
Vorhandenes Vermögen: Nur die verbleibende Lücke ansparen
Ordnen Sie Ihr Vermögen den jeweiligen Aufgaben zu. Welche Beträge sichern Notfälle ab? Was ist für einen Immobilienkauf oder die Altersvorsorge vorgesehen? Was ist tatsächlich frei verfügbar? Guthaben, die bereits eine Aufgabe haben, stehen einem zweiten Ziel nicht gleichzeitig zur Verfügung.
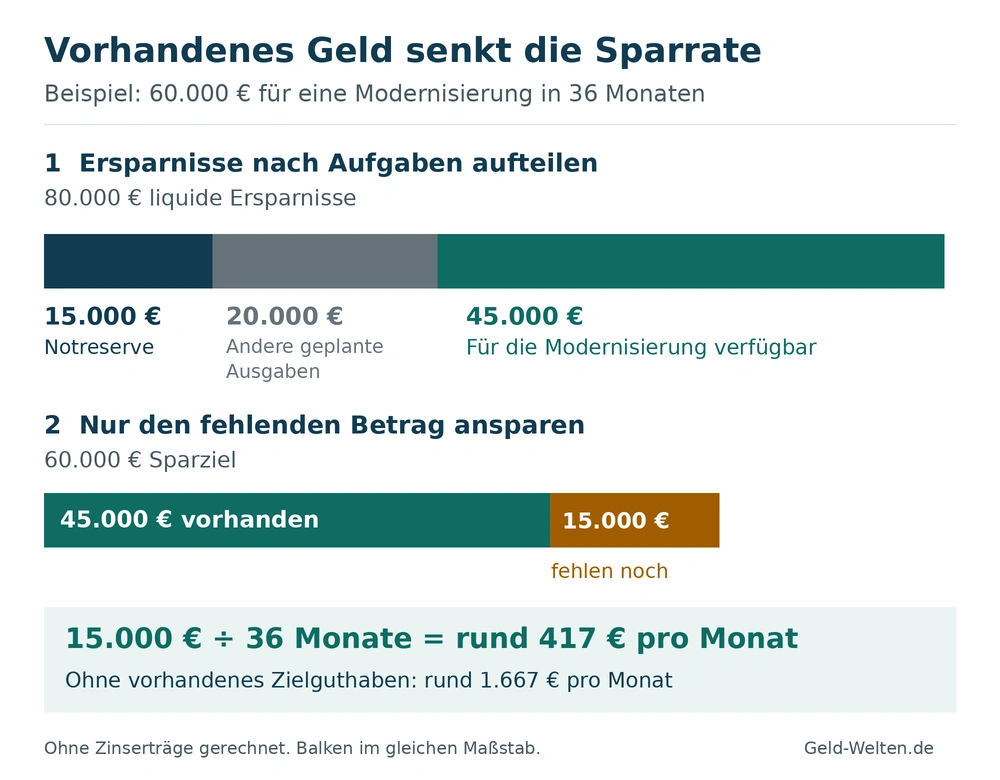
Beispiel: Sie haben 80.000 Euro liquide Ersparnisse. Davon bleiben 15.000 Euro als Notreserve und 20.000 Euro für andere fest eingeplante Ausgaben. Für eine in drei Jahren geplante Modernisierung über 60.000 Euro stehen damit 45.000 Euro bereit. Es fehlen 15.000 Euro: Ohne Zinserträge gerechnet sind das rund 417 Euro monatlich. Ohne die 45.000 Euro wären rund 1.667 Euro monatlich nötig.
Eine selbst genutzte Immobilie zählt zu Ihrem Vermögen, bezahlt aber keine Handwerkerrechnung, solange daraus kein Geld verfügbar wird. Ebenso ist ein Aktienportfolio für die Altersvorsorge anders zu behandeln als ein Tagesgeldguthaben für eine Ausgabe im nächsten Jahr. Bei einem geplanten Verkauf zählen der voraussichtlich verfügbare Erlös nach Kosten und Steuern sowie mögliche Wertschwankungen.
Eine strukturierte Bestandsaufnahme hilft, Vermögenswerte, Schulden und verfügbares Geld auseinanderzuhalten:
Beitrag: Eigenes Vermögen berechnen: Anleitung

Geld-Welten · Wegstation 1: Wahrnehmen
Wie viel Geld haben Sie eigentlich? Und wie viel davon steht Ihnen tatsächlich zur Verfügung?
Vielleicht liegt etwas Geld auf Ihrem Girokonto, auf einem Tagesgeldkonto haben Sie Rücklagen gebildet, Sie besitzen ein Auto oder eine Immobilie. Gleichzeitig laufen monatliche Ausgaben und möglicherweise noch Kredite, die Sie zurückzahlen müssen.
Um Ihre finanzielle Situation richtig einzuschätzen, reicht deshalb ein Blick auf den Kontostand nicht aus.
Eine vollständige finanzielle Bestandsaufnahme verbindet zwei Fragen:
- Wie viel Geld nehmen Sie monatlich ein, wie viel geben Sie aus und welcher Betrag bleibt übrig?
- Welche Vermögenswerte besitzen Sie, welche Schulden stehen ihnen gegenüber und wie hoch ist Ihr Nettovermögen?
Die erste Rechnung zeigt Ihren monatlichen finanziellen Handlungsspielraum. Die zweite beschreibt Ihre Vermögenssituation zu einem bestimmten Zeitpunkt.
Beide Ergebnisse zusammen helfen Ihnen dabei, Ihre Finanzen besser zu verstehen und die nächsten Schritte zu planen.
Dabei geht es nicht darum, eine möglichst hohe Zahl zu erreichen. Eine Bestandsaufnahme soll Ihnen zunächst zeigen, wo Sie stehen und welche Möglichkeiten Sie haben.
Wenn wichtige Ziele bereits finanziert sind
Sind Reserve, absehbare Ausgaben und die gewünschte Vorsorge ausreichend gedeckt, darf sich die Frage verändern: Wie viel zusätzliches Vermögen möchten Sie noch aufbauen – und wofür? Eine niedrigere Sparrate kann dann Raum für weniger Erwerbsarbeit, Reisen, Unterstützung der Familie oder andere Vorhaben schaffen.
Prüfen Sie bei langfristigen Zielen auch Kaufkraft und künftige Ausgaben. Ein heutiger Depotwert allein zeigt noch nicht, ob Ihr gewünschter Lebensstandard über viele Jahre finanziert ist. Umgekehrt ergibt sich aus einer niedrigen aktuellen Sparquote bei großem Vermögen nicht automatisch eine Versorgungslücke.
Bei größeren Bankguthaben die Sicherungsgrenze mitdenken
Die gesetzliche Einlagensicherung schützt in Deutschland grundsätzlich bis zu 100.000 Euro einschließlich Zinsansprüchen je Person und Bank. Mehrere Konten bei derselben Bank teilen sich diese Grenze. Für bestimmte vorübergehend hohe Guthaben gelten Sonderregeln; Einzelheiten erläutert die Deutsche Bundesbank zur Einlagensicherung und wir infolgendem Artikel:
Beitrag: Wie funktioniert Einlagensicherung?

Im Tagesgeldzinsen-Vergleich oder dem Festgeld-Vergleich hier auf geld-welten.de finden Sie stets den Hinweis, wie Ihr dort angelegtes Geld abgesichert ist. Die Sicherheit von Ersparnissen ist für viele wie das Fundament eines Hauses – sie gibt Stabilität und Vertrauen. Doch wie steht es wirklich um die Einlagensicherung in Deutschland und Europa? Klar, Versprechen klingen gut, doch ein genauer Blick hinter die Kulissen offenbart, dass nicht alles so wasserdicht ist, wie es scheint. Von gesetzlicher Absicherung bis zu freiwilligen Fonds: Dieser Artikel zeigt Ihnen, wo Ihr Geld (sehr) sicher ist und wo die Stolpersteine lauern.
Lesen Sie hier, wie sich die Unterschiede der ausländischen Einlagensicherung gegenüber dem deutschen Pendant darstellen und welche Mischformen existieren.
Was gilt bei wenig Spielraum oder Schulden?
Wenn nach den notwendigen Ausgaben kaum Geld übrig bleibt, beginnen Sie mit dem tatsächlich verfügbaren Betrag. 25 Euro im Monat ergeben nach einem Jahr 300 Euro, 50 Euro ergeben 600 Euro – jeweils ohne Zinsen. Ein kleines Zwischenziel macht den Aufbau überschaubar.
Bei einem dauerhaften Minus haben ein ausgeglichenes Budget und die laufenden Verpflichtungen Vorrang. Prüfen Sie größere regelmäßige Ausgaben und mögliche zusätzliche Einnahmen oder Ansprüche. Wenn Rechnungen oder Kreditraten nicht mehr bezahlbar sind, ist eine anerkannte Schuldnerberatung der passende nächste Schritt.
Schulden tilgen oder parallel sparen?
Bei teuren Dispo- und Konsumschulden hat zusätzliche Tilgung in der Regel Vorrang vor langfristiger Geldanlage. Halten Sie zugleich einen kleinen, zu Ihren absehbaren Risiken passenden Puffer bereit, damit die nächste notwendige Ausgabe nicht sofort neue Schulden verursacht. Die Verbraucherzentralen erläutern die Bedeutung von Reserven und Schuldentilgung vor der Geldanlage.
Ein langfristiger Immobilienkredit verlangt eine gesonderte Abwägung: Zinssatz, zulässige Sondertilgungen, mögliche Entschädigungen und benötigte Liquidität spielen zusammen. Die gesamte Kreditrate gehört zunächst ins Monatsbudget. Ihr Tilgungsanteil baut Schulden ab; der Zinsanteil ist eine Ausgabe. Führen Sie Tilgung bei der Vermögensplanung separat, damit sie nicht ein zweites Mal als frei verfügbarer Sparbetrag erscheint.
Praktische Möglichkeiten, Ausgaben zu senken und Spargewohnheiten aufzubauen, finden Sie hier:
Beitrag: Geld sparen: 7 grundlegende Tipps für mehr Spielraum
Ein günstigerer Vertrag, weniger Fehlkäufe, ein fester Sparauftrag: Oft entsteht zusätzlicher Spielraum durch mehrere überschaubare Änderungen. Prüfen Sie zuerst regelmäßig wiederkehrende Ausgaben, wählen Sie passende Sparmaßnahmen und legen Sie das frei gewordene Geld gezielt zurück. Diese sieben Tipps helfen Ihnen dabei, aus guten Vorsätzen eine verlässliche Sparroutine zu machen. Wer bereits Vermögen aufgebaut hat oder gut verdient, findet anschließend weitere Ansatzpunkte.
Hier weiterlesen: Geld sparen: 7 grundlegende Tipps für mehr Spielraum
Was regelmäßiges Sparen langfristig bewirkt
Die monatliche Rate ist der Anfang. Über die Jahre kommen weitere Einzahlungen hinzu; bleiben Erträge angelegt, erzielen auch sie Erträge. Dieser Zinseszinseffekt gewinnt mit der Zeit an Gewicht.
Das folgende Rechenbeispiel startet bei 0 Euro. Die Einzahlung erfolgt jeweils zu Monatsbeginn. Angenommen werden gleichmäßig 4 Prozent Rendite pro Jahr, auf Monatsbasis umgerechnet; Kosten, Steuern und Inflation bleiben unberücksichtigt. Die Beträge sind auf volle Euro gerundet. Tatsächliche Wertpapieranlagen schwanken und können Verluste verursachen.
| Monatliche Rate | Laufzeit | Einzahlungen | Endwert |
|---|---|---|---|
| 150 € | 10 Jahre | 18.000 € | 22.076 € |
| 150 € | 20 Jahre | 36.000 € | 54.755 € |
| 150 € | 30 Jahre | 54.000 € | 103.127 € |
| 500 € | 30 Jahre | 180.000 € | 343.757 € |
Bei 150 Euro monatlich über 30 Jahre stammen 54.000 Euro aus eigenen Einzahlungen und rund 49.127 Euro aus dem rechnerischen Zuwachs. Früh beginnen verschafft Ihren Einzahlungen mehr Zeit. Wie viel davon später zum Leben reicht, hängt auch von der Kaufkraft ab.
Eigene Sparbeträge und vorhandenes Kapital durchrechnen
Mit dem Ansparrechner können Sie eine monatliche Rate, eine Einmalanlage oder beides kombinieren. Wer schon Vermögen besitzt, trägt den für dieses Ziel vorgesehenen Betrag als Anfangskapital ein. Vergleichen Sie mehrere Renditeannahmen, um deren Einfluss auf das Ergebnis zu erkennen.
Ansparrechner
So setzen Sie Ihren Sparbetrag im Alltag um
Nach dem Geldeingang automatisch sparen
Richten Sie die Überweisung für einen Zeitpunkt nach dem Gehalts- oder Renteneingang ein. Benennen Sie Rücklagen nach ihrem Zweck, etwa „Notreserve“ oder „Auto 2029“. Dafür genügen oft Unterkonten oder eine klare Aufteilung in Ihrer Übersicht.
Prüfen Sie nach zwei bis drei Monaten: Mussten Sie mehrfach Geld für gewöhnliche Ausgaben zurückholen? Dann fehlen wahrscheinlich Kosten in Ihrer Planung oder die Rate ist zu hoch. Bleibt regelmäßig mehr übrig, erhöhen Sie den Betrag oder beschleunigen ein wichtiges Ziel.
Von Gehaltserhöhungen einen festen Anteil sparen
Eine einfache Regel
Die Hälfte einer Netto-Gehaltserhöhung zusätzlich zurücklegen.
Bei 200 Euro mehr netto steigen Sparbetrag und Ausgabenspielraum jeweils um 100 Euro. So wächst Ihr Vermögen, während Sie zugleich etwas vom höheren Einkommen haben. Sind vorher notwendige Ausgaben gestiegen, berücksichtigen Sie diese zuerst.
Bei Veränderungen die Aufgaben neu verteilen
Ein Jobwechsel, Elternzeit, ein abbezahlter Kredit oder ein gefüllter Notgroschen verändern die Rechnung. Ordnen Sie frei werdende Beträge bewusst neu zu. Im Ruhestand kann aus dem Ansparen auch eine geplante Entnahme werden. Lebenslage, vorhandene Vorsorge und Ziele sagen mehr aus als eine starre Sparquote nach Alter.
Für Gesundheit, Weiterbildung und andere wichtige Vorhaben lohnt sich ein eigener Platz im Budget. Ein guter Sparplan lässt erkennen, was heute möglich ist und was Sie für später aufbauen.
Umfrage: Woran orientieren Sie Ihren Sparbetrag?
Was bestimmt am stärksten, wie viel Sie monatlich zurücklegen?
Arbeitsblatt: Mein monatlicher Sparplan
Halten Sie Ihren Sparspielraum, die verfügbaren Guthaben und die nächsten Sparziele auf einem Arbeitsblatt fest. Tragen Sie anschließend ein, welcher Betrag wohin überwiesen wird und wann Sie den Plan überprüfen. So haben Sie Ihre Entscheidungen auch beim Einrichten der Daueraufträge oder im gemeinsamen Finanzgespräch zur Hand.
Zum Download
Der Download wird in einem neuen Tab vorbereitet.
Ihr nächster Schritt: Einen Betrag mit einer Aufgabe verbinden
Notieren Sie drei Zahlen: Ihren monatlichen Sparspielraum, den noch fehlenden Betrag für Ihr wichtigstes Ziel und die Zeit bis dahin. Daraus ergibt sich eine Rate, die Sie begründen und später anpassen können.
Falls Ihnen das Sparen schwerfällt, können Sie mit einem kleinen Betrag anfangen und diesen mit der Zeit steigern. Haben Sie bereits ein gutes Finanzpolster, richten Sie den Blick auf die nächste konkrete Aufgabe Ihres Geldes. So wird regelmäßiges Sparen zu mehr Sicherheit und zu nutzbarem Spielraum für Ihr Leben.

Ergänzung oder Frage von Ihnen?
Können Sie etwas zu obigem Beitrag ergänzen? Oder ist eine Frage bei Ihnen unbeantwortet geblieben? Haben Sie einen Fehler gefunden?
Im Zusammenhang interessant
Video-Inspiration zum Thema Sparen
Wie lässt sich das Einkommen zwischen heutigen Ausgaben und zukünftigen Zielen aufteilen? Das Finanzfluss-Video greift diese Frage auf.
Video: Wieviel sollte man Ausgeben, Sparen, Investieren?
Länge: 8 Minuten 17 Sekunden
Was tun, wenn hohe laufende Kosten wenig Platz zum Sparen lassen? Saidi und Emil von Finanztip besprechen diese Ausgangslage in ihrer Podcastfolge.
Video: 20% Sparquote schaffst Du nicht? Was Du tun kannst | Geld ganz einfach
Länge: 29 Minuten 12 Sekunden
Geldgewohnheiten und langfristige Entscheidungen verstehen
Warum fällt es manchmal leichter, Geld auszugeben als zurückzulegen? Welche Rolle spielen Gewohnheiten, Gefühle und der Blick auf die Zukunft?
Beitrag: Geldbewusstsein entwickeln: Mindset, Sparen und Psychologie
Warum fällt es manchmal leicht, 30 Euro spontan auszugeben, während dieselben 30 Euro als Sparbetrag unerreichbar erscheinen? Weshalb beschäftigen uns Geldsorgen, selbst wenn wir unsere Zahlen kennen? Und was können regelmäßige kleine Beträge über viele Jahre bewirken?
Geldbewusstsein entwickeln heißt, das eigene Verhältnis zu Geld in seiner ganzen Breite zu verstehen: Gedanken und Gefühle, Gewohnheiten, verfügbare Mittel, finanzielle Zusammenhänge und die langfristigen Folgen von Entscheidungen.
Es geht weder darum, jeden Kauf zu vermeiden, noch darum, möglichst reich zu werden. Ziel ist, Geld bewusster für Sicherheit, Bedürfnisse und persönliche Lebensziele einzusetzen. Dazu gehören ein realistischer Blick auf die Gegenwart, ein Verständnis für die Zukunft und ein freundlicher, aber klarer Umgang mit den eigenen Geldmustern.
Hier weiterlesen: Geldbewusstsein entwickeln: Mindset, Sparen und Psychologie

- Wie viel sparen? 3 Schritte
- 50-30-20-Regel: so funktioniert sie
- Wie Gasverbrauch senken: 12 Tipps
- Geld sparen im Alltag: 9 Empfehlungen
- 7 grundlegende Tipps zum Geld sparen
- Das habe ich vom Sparen: unser Ansparrecher
Ein günstigerer Vertrag, weniger Fehlkäufe, ein fester Sparauftrag: Oft entsteht zusätzlicher Spielraum durch mehrere überschaubare Änderungen. Prüfen Sie zuerst regelmäßig wiederkehrende Ausgaben, wählen Sie passende Sparmaßnahmen und legen Sie das frei gewordene Geld gezielt zurück. Diese sieben Tipps helfen Ihnen dabei, aus guten Vorsätzen eine verlässliche Sparroutine zu machen. Wer bereits Vermögen aufgebaut hat oder gut verdient, findet anschließend weitere Ansatzpunkte.
Hier weiterlesen: Geld sparen: 7 grundlegende Tipps für mehr Spielraum

Diebstahl oder Unfall: Ein Schaden mit oder durch das Auto kann teuer werden. Dafür gibt es die Kfz-Haftpflichtversicherung. Sie ist eine Pflichtversicherung für den Autobesitzer. Sie deckt die Schäden am fremden Fahrzeug sowie dadurch entstehende Personenschäden ab, wenn Sie schuldhaft einen Unfall verursacht haben. Die eigenen Schäden am Fahrzeug müssen selbst getragen werden.
Wir zeigen: Günstig aber doch gut versichern. Mit kaum bekannten Spartipps, einem Versicherungsvergleich und Wechselinformationen. Einzeln aufgegliedert in Kfz-Haftpflichtversicherung, Teilkasko und Vollkasko.

Wer träumt nicht davon, sein Geld sicher zu parken und dabei auch noch anständig zu verdienen? Festgeld scheint da auf den ersten Blick wie die goldene Mitte – stabil, planbar und ohne all die nervenaufreibenden Schwankungen des Aktienmarkts. Doch wenn man genauer hinsieht, merkt man schnell: Nicht alles, was glänzt, ist Gold. Von automatischen Wiederanlagen bis zur gnadenlosen Inflation gibt es hier einige Fallstricke, die man kennen sollte. Lassen Sie uns einen genaueren Blick auf die Chancen, Risiken und sinnvolle Laufzeiten werfen – für eine Geldanlage, die wirklich zu Ihnen passt.
Wir klären auf, was alles beim Abschluss von Festgeld zu beachten ist.
Der Beitrag zur privaten Krankenversicherung (PKV) steigt – und plötzlich erscheint der Wechsel zu einem anderen Versicherer verlockend. Doch oft ist der erste und bessere Prüfweg ein anderer: ein Tarifwechsel beim bisherigen Unternehmen. Dabei können die erworbenen Rechte und die Alterungsrückstellung erhalten bleiben. Entscheidend ist nicht allein der neue Monatsbeitrag, sondern welche Behandlungskosten künftig abgesichert sind.
Die kurze Antwort: Prüfen Sie zuerst günstigere Tarife beim eigenen Versicherer (§ 204 VVG). Danach kommen eine sinnvolle Anpassung von Leistungen oder Selbstbehalt, die Prüfung eines Risikozuschlags und – bei entsprechenden Voraussetzungen – Sozialtarife beziehungsweise staatliche Hilfen infrage. Ein Versichererwechsel oder die Rückkehr zur GKV sollte nicht als einfacher Spartipp behandelt werden.
Hier weiterlesen: PKV-Beiträge senken: Tarifwechsel & Selbstbehalt

Ein eigenes Auto zu fahren, kann ein echtes Freiheitsgefühl auslösen – aber auch ein gewaltiges Loch ins Portemonnaie reißen. Gerade in Zeiten steigender Spritpreise, höherer Versicherungsbeiträge und teurer Werkstattkosten stellt sich mehr denn je die Frage: Wie kann man beim Autofahren richtig sparen – ohne auf Komfort und Mobilität zu verzichten?
Dieser Artikel liefert praktische, alltagstaugliche Tipps, die nicht nur die monatlichen Ausgaben senken, sondern auch für das gute Gefühl sorgen, den Überblick über die eigenen Mobilitätskosten zu behalten. Vom cleveren Fahrverhalten bis hin zu überraschenden Alternativen zum eigenen Fahrzeug – hier ist für jeden etwas dabei. Zum Beispiel ► günstiger versichern ► Kraftstoffkosten senken ► Spartipps für E-Autos ► Reparaturkosten senken ► Sparen bei TÜV, Parken, Pannenschutz ► günstiger finanzieren ► viele weitere Spartipps

Häufig aufgerufene Artikel aus dem Grundlagenbereich "Umgang mit Geld":
Weitere Beiträge zum Umgang mit Geld
- Download: Einnahmen und Ausgaben Aufstellung
- Einen Puffer schaffen – nicht nur für schlechte Zeiten
- Geld sicher anlegen – von Einlagensicherung und Co.
- Ratgeber Ratenkredit – Beachtenswertes und Angebote
- Für Geldanlagen gilt: Mehr Ertrag – mehr Risiko
- Gesetzliche Rentenversicherung – Ihre Rentenansprüche – Rentenrechner
- Schritt 7: Kontrolle – Private Finanzen im Griff
- Kategorie: Grundlegendes Wissen zur Geldanlage
