Hausratversicherung 2026: Leistungen, Tarifbausteine und wichtige Unterschiede
Der Markt für Hausratversicherungen verändert sich spürbar. Neue Risiken durch Wetterextreme, digitalisierte Antragsprozesse und ein wachsendes Angebot an Zusatzbausteinen sorgen dafür, dass sich Tarife heute deutlich stärker unterscheiden als noch vor einigen Jahren. Wer einen Hausratversicherung-Vergleich vornimmt, stößt dabei auf eine Bandbreite an Leistungspaketen, die auf den ersten Blick kaum vergleichbar wirken. Genau darin liegt die Herausforderung für private Haushalte: Zwischen Basisschutz und umfassender Absicherung liegen oft feine, aber folgenreiche Unterschiede. Dieser Beitrag ordnet die wichtigsten Entwicklungen im Wettbewerb, erklärt, wie sich Tarifstrukturen aktuell verschieben, und zeigt, welche Kriterien bei der Auswahl eines passenden Schutzes tatsächlich Gewicht haben.
Inhalt: Hausratversicherungsmarkt – Trends im Überblick
- Marktentwicklung: Wettbewerb und Tarifgestaltung im Wandel
- Die Herausforderung: Warum Tarife heute schwerer zu vergleichen sind
- Lösungsansätze: Worauf ein Tarifvergleich achten sollte
- Praktische Tipps für den Abschluss
- Häufig gestellte Fragen (FAQ)
- Ergänzung oder Frage von Ihnen?
- Im Zusammenhang interessant
Kurz zusammengefasst
- Leistung vor Preis: Ein niedriger Beitrag ist nur dann vorteilhaft, wenn die entscheidenden Risiken ausreichend versichert sind. Maßgeblich sind deshalb nicht Tarifnamen wie „Basis“ oder „Premium“, sondern die konkreten Versicherungsbedingungen, Entschädigungsgrenzen und Ausschlüsse.
- Grundschutz: Üblicherweise schützt eine Hausratversicherung unter anderem bei Brand, Blitzschlag, Einbruchdiebstahl, Raub, Vandalismus, Leitungswasser, Sturm und Hagel. Einfacher Diebstahl, Überschwemmung oder bestimmte Seng- und Überspannungsschäden können je nach Tarif ausgeschlossen oder begrenzt sein.
- Elementargefahren: Schäden durch Starkregen, Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch müssen gewöhnlich zusätzlich eingeschlossen werden. Entscheidend sind neben dem Wohnort auch Stockwerk, Kellerlagerung, Selbstbeteiligung und mögliche Wartezeiten.
- Versicherungssumme: Bei einem Versicherungssummenmodell kann eine zu niedrige Absicherung dazu führen, dass selbst ein Teilschaden nur anteilig ersetzt wird. Wichtig sind daher entweder eine realistische Wertermittlung oder ein wirksamer Unterversicherungsverzicht, häufig auf Grundlage der korrekt angegebenen Wohnfläche.
- Neuwertentschädigung: Versichert ist grundsätzlich nicht der damalige Kaufpreis, sondern regelmäßig der Betrag, der für eine gleichartige neue Sache aufgewendet werden muss. Entschädigungsgrenzen, Selbstbeteiligungen und besondere Regeln für Wertsachen bleiben jedoch bestehen.
- Grobe Fahrlässigkeit: Gute Tarife verzichten möglichst vollständig darauf, die Entschädigung wegen grob fahrlässiger Herbeiführung des Schadens zu kürzen. Dabei ist zu prüfen, ob der Verzicht für die gesamte Versicherungssumme oder nur bis zu einem Höchstbetrag gilt.
- Fahrräder und Wertsachen: Fahrräder sind bei einem Einbruch in versicherte Räume grundsätzlich etwas anderes als ein einfacher Diebstahl unterwegs. Für Fahrräder, Schmuck, Bargeld, Kunst und andere Wertsachen gelten häufig besondere Voraussetzungen und Entschädigungsgrenzen.
- Vertragspflege: Umzug, längere Abwesenheit, ein Baugerüst, wertvolle Neuanschaffungen oder ein Balkonkraftwerk können für den Versicherungsschutz relevant sein. Rechnungen, Fotos, Serien- und Rahmennummern sollten außerhalb der Wohnung oder digital gesichert werden.
- Vergleichsportale: Vergleichsrechner können die Vorauswahl erleichtern, bilden den Markt aber nicht zwingend vollständig ab. Ausschlaggebend bleiben letztlich das konkrete Angebot und die dazugehörigen Versicherungsbedingungen.
Details und Erläuterungen zu allen Punkten im weiteren Artikel.
Marktentwicklung: Wettbewerb und Tarifgestaltung im Wandel
Der Wettbewerb unter Anbietern von Hausratversicherungen hat sich in den vergangenen Jahren spürbar verschärft. Digitale Vertriebswege senken die Kosten für Neuabschlüsse, wodurch mehr Anbieter um dieselbe Zielgruppe konkurrieren. Das treibt einerseits die Differenzierung über Zusatzleistungen voran, andererseits geraten Grundtarife unter Preisdruck.
Gleichzeitig verändert sich die Risikolandschaft selbst. Starkregen, Sturmschäden und wachsende Schäden durch Elektronik im Haushalt lassen Versicherer ihre Kalkulationsgrundlagen anpassen. Wo früher pauschale Wohnflächentarife üblich waren, rechnen viele Anbieter heute stärker regional und risikobezogen.
Das führt dazu, dass zwei nahezu identische Haushalte je nach Lage und Bauweise unterschiedliche Prämien zahlen können, auch wenn die Versicherungssumme gleich bleibt.
Ein dritter Treiber ist die zunehmende Modularisierung der Policen. Statt eines starren Pakets bieten immer mehr Gesellschaften Baukastensysteme an, bei denen Elementarschadenschutz, Fahrraddiebstahl außerhalb der Wohnung oder Glasbruch einzeln zugebucht werden können. Für Verbraucher bedeutet das mehr Flexibilität, aber auch mehr Entscheidungsaufwand beim Abschluss.
Die Herausforderung: Warum Tarife heute schwerer zu vergleichen sind
Der zentrale Konflikt beim Abschluss einer Hausratversicherung liegt darin, dass niedrige Beiträge und umfassender Schutz sich häufig gegenseitig ausschließen.
Grundsatz
Ein günstiger Basistarif deckt in der Regel die klassischen Gefahren wie Feuer, Leitungswasser, Sturm und Einbruchdiebstahl ab.
Alles, was darüber hinausgeht, etwa Schäden durch Starkregen oder Rückstau aus der Kanalisation, muss oft separat eingeschlossen werden. Wer diesen Unterschied übersieht, zahlt zwar wenig, trägt im Schadenfall aber ein erhebliches Restrisiko selbst.
Hinzu kommt, dass Versicherungssummen häufig falsch eingeschätzt werden. Eine zu niedrig angesetzte Summe kann im Schadenfall zu einer anteiligen Kürzung der Entschädigung führen, weil der Hausrat faktisch unterversichert ist. Eine zu hohe Summe wiederum treibt den Beitrag unnötig in die Höhe, ohne einen zusätzlichen Nutzen zu bringen. Die Herausforderung besteht also darin, den tatsächlichen Wert des Hausrats realistisch zu ermitteln und daran die Absicherung auszurichten.
Unterschiede bei Leistungen und Ausschlüssen
Auch innerhalb vermeintlich ähnlicher Tarife verstecken sich relevante Unterschiede in den Ausschlüssen. Manche Policen begrenzen die Erstattung für Wertsachen wie Schmuck oder Kunstgegenstände auf einen Teil der Gesamtsumme, andere schließen grobe Fahrlässigkeit nur eingeschränkt ein. Wer diese Klauseln nicht prüft, verlässt sich im Zweifel auf einen Schutz, der im konkreten Schadenfall geringer ausfällt als erwartet. Genau diese Detailtiefe macht einen sorgfältigen Tarifvergleich notwendig, denn die Beitragshöhe allein sagt wenig über die tatsächliche Schutzwirkung aus.
Grobe Fahrlässigkeit ist nicht gleich grobe Fahrlässigkeit
Besonders wichtig ist der vollständige Verzicht des Versicherers auf Leistungskürzungen wegen grob fahrlässiger Herbeiführung des Versicherungsfalls. Manche Tarife begrenzen diesen Verzicht auf einen Höchstbetrag oder bestimmte Schadenarten. Deshalb genügt es nicht, wenn in der Leistungsübersicht lediglich „grobe Fahrlässigkeit mitversichert“ steht.
Lösungsansätze: Worauf ein Tarifvergleich achten sollte
Ein strukturierter Vergleich beginnt nicht beim Preis, sondern beim tatsächlichen Bedarf.
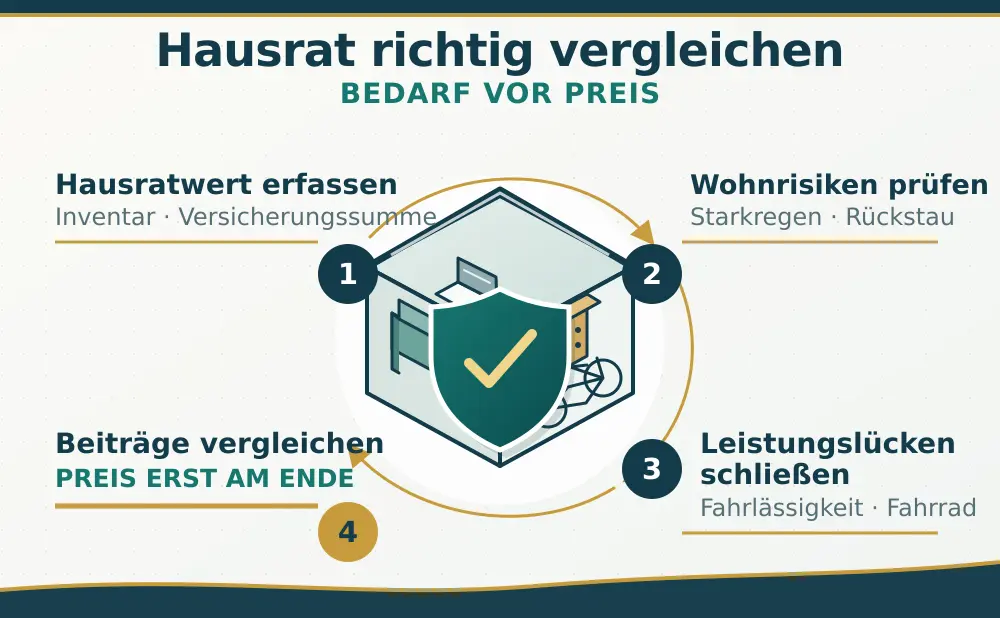
- Zunächst lohnt sich eine realistische Einschätzung des Hausratwerts, etwa durch eine grobe Auflistung der Räume und ihrer wertvollsten Gegenstände. Erst danach lässt sich beurteilen, welche Versicherungssumme sinnvoll ist und welche Zusatzbausteine tatsächlich zur eigenen Lebenssituation passen.
- In einem zweiten Schritt sollten die Einschlüsse für Elementarschäden geprüft werden. Gerade in Gebieten mit erhöhtem Risiko für Starkregen oder Rückstau ist dieser Baustein oft entscheidender als ein niedriger Grundbeitrag.
- Anschließend lohnt ein Blick auf die Regelung zur groben Fahrlässigkeit, da hier die Bandbreite zwischen den Anbietern besonders groß ausfällt.
- Erst am Ende der Prüfung steht der Beitragsvergleich, denn ein niedriger Preis bei unzureichendem Leistungsumfang bringt im Schadenfall keinen echten Vorteil.
Ein Beispiel verdeutlicht die Abwägung: Ein Haushalt mit hochwertiger Elektronik und Fahrrädern, die regelmäßig außerhalb der Wohnung abgestellt werden, profitiert stärker von einem Baustein für Fahrraddiebstahl als von einer minimal günstigeren Grundprämie ohne diesen Schutz. Wer dagegen kaum wertvolle mobile Gegenstände besitzt, kann auf diesen Baustein eher verzichten und die Ersparnis in einen höheren Elementarschutz investieren. Diese Priorisierung nach dem eigenen Risikoprofil ist wirkungsvoller als ein reiner Preisvergleich über pauschale Vergleichsportale.
Wer sich nach dieser Bedarfsanalyse für eine passende Absicherung entscheidet, kann eine Hausratversicherung abschließen, die Grundschutz und individuell gewählte Zusatzbausteine in einem Vertrag zusammenführt. Entscheidend bleibt dabei, dass die gewählten Bausteine tatsächlich zur eigenen Wohnsituation passen, statt sich an einem allgemeinen Durchschnittstarif zu orientieren.
Praktische Tipps für den Abschluss
Beim Abschluss einer Hausratversicherung hilft eine klare Reihenfolge der Prüfschritte. Zuerst sollte die Versicherungssumme anhand einer möglichst genauen Inventarschätzung festgelegt werden, danach folgen die relevanten Zusatzbausteine, erst zuletzt die Wahl zwischen jährlicher und unterjähriger Zahlweise. Wird diese Reihenfolge umgekehrt, orientiert sich die Entscheidung zu stark am Preis und zu wenig am tatsächlichen Schutzbedarf.
Ein weiterer praktischer Punkt betrifft Umzüge und Veränderungen im Haushalt. Da sich der Wert des Hausrats über die Jahre durch neue Anschaffungen verändert, sollte die Versicherungssumme in regelmäßigen Abständen überprüft und bei Bedarf angepasst werden. Andernfalls kann eine ursprünglich passende Absicherung schleichend zu einer Unterversicherung werden, ohne dass dies im Alltag auffällt.
Auch die Selbstbeteiligung verdient Aufmerksamkeit. Eine höhere Selbstbeteiligung senkt den laufenden Beitrag, verlagert im Schadenfall aber einen größeren Anteil der Kosten auf den Versicherten. Ob sich dieser Tausch lohnt, hängt davon ab, wie häufig kleinere Schäden im eigenen Haushalt realistischerweise zu erwarten sind und wie hoch die finanzielle Reserve für solche Fälle ausfällt. Für Haushalte mit stabilem Budget kann eine moderate Selbstbeteiligung sinnvoll sein, für andere überwiegt der Vorteil eines niedrigeren Eigenanteils im Schadenfall.
Häufig gestellte Fragen (FAQ)
Was unterscheidet Basistarife von umfassenderen Hausratversicherungen?
Basistarife decken meist die klassischen Gefahren wie Feuer, Leitungswasser, Sturm und Einbruchdiebstahl ab. Umfassendere Tarife ergänzen dies um Bausteine wie Elementarschäden, Fahrraddiebstahl außerhalb der Wohnung oder erweiterten Schutz bei grober Fahrlässigkeit, die im Schadenfall den tatsächlichen Unterschied ausmachen können.
Wie wirkt sich eine falsch gewählte Versicherungssumme aus?
Eine zu niedrig angesetzte Summe kann im Schadenfall zu einer anteiligen Kürzung der Entschädigung führen, da eine Unterversicherung vorliegt. Eine zu hohe Summe erhöht dagegen unnötig den Beitrag, ohne den Schutz spürbar zu verbessern. Eine realistische Einschätzung des Hausratwerts ist daher zentral.
Warum unterscheiden sich Beiträge für ähnliche Wohnungen so stark?
Anbieter kalkulieren zunehmend regional und risikobezogen, etwa mit Blick auf Wetterrisiken oder Einbruchstatistiken in der jeweiligen Lage. Zwei ähnliche Haushalte mit vergleichbarer Versicherungssumme können deshalb unterschiedliche Beiträge zahlen, auch wenn Bauweise und Wohnfläche nahezu identisch sind.

Ergänzung oder Frage von Ihnen?
Können Sie etwas zu obigem Beitrag ergänzen? Oder ist eine Frage bei Ihnen unbeantwortet geblieben? Haben Sie einen Fehler gefunden?
Im Zusammenhang interessant
FunFacts zur Hausratversicherung
- Teuer ist keineswegs automatisch gut. Stiftung Warentest untersuchte 2026 insgesamt 237 Tarife von 89 Anbietern. Knapp die Hälfte erreichte eine sehr gute Bewertung, gleichzeitig fiel fast ein Fünftel durch – darunter auch teure Premiumtarife.
- Nur rund 41 Prozent der Hausratverträge enthielten Elementarschutz. Ende 2024 waren 11,7 Millionen Haushalte gegen Überschwemmung und weitere Elementargefahren versichert. Damit blieb die Mehrheit der Hausratverträge ohne diesen erweiterten Schutz.
- Weniger gestohlene Fahrräder verursachten weiterhin Rekordkosten. 2025 wurden rund 115.000 versicherte Fahrräder gestohlen; die Versicherer zahlten insgesamt etwa 150 Millionen Euro. Der durchschnittliche Schaden erreichte mit 1.270 Euro einen neuen Höchststand.
- Ein versicherter Wohnungseinbruch kostete 2025 durchschnittlich 3.850 Euro. Die Versicherer registrierten ungefähr 100.000 Fälle und zahlten insgesamt rund 380 Millionen Euro. Der Durchschnittsschaden war der höchste seit Beginn der entsprechenden Messung.
- Versicherungsrechtlich beginnt ein Sturm häufig erst bei Windstärke 8. Das entspricht mindestens 62 Kilometern pro Stunde. Schwächerer Wind kann durchaus Schaden anrichten, erfüllt aber nicht automatisch die bedingungsgemäße Sturmdefinition.
- Beim ausgelaufenen Aquarium kann eine eigentümliche Trennlinie gelten. Nach den unverbindlichen GDV-Musterbedingungen zählt bestimmungswidrig ausgetretenes Aquariumwasser zum Leitungswasser. Schäden am Inhalt des Aquariums durch das ausgetretene Wasser sind dort dagegen ausgeschlossen; der konkrete Vertrag kann abweichen.
- Hausrat kann schwimmen und fliegen. In den unverbindlichen GDV-Musterbedingungen gehören unter anderem Kanus, Schlauchboote, Surfgeräte, Fallschirme und nicht motorisierte Flugdrachen zum Hausrat. Selbst nicht versicherungspflichtige Go-Karts und Rasenmäher werden aufgeführt.
- Das Hotelzimmer kann versichert sein – das Frühstück aber nicht. Die GDV-Musterbedingungen sehen bei einer unbewohnbaren Wohnung grundsätzlich Kosten für eine Ersatzunterkunft vor, jedoch keine Nebenkosten wie Frühstück. Auch Rückreisekosten aus dem Urlaub, verdorbenes Tiefkühlgut nach öffentlichem Stromausfall und Telefonmissbrauch nach einem Einbruch werden als mögliche Kostenpositionen genannt; Grenzen legt der jeweilige Vertrag fest.
Weiterlesen
Hausratversicherung wofür sinnvoll? Leistungen, Tipps & typische Fehler
Eine Hausratversicherung gehört zu den Klassikern unter den Versicherungen – und gleichzeitig zu den am häufigsten missverstandenen. Zwischen pauschalen Empfehlungen und tatsächlichem Bedarf klafft oft eine Lücke. Dieser Artikel hilft dir, die Mechanik hinter der Absicherung deines Hausrats wirklich zu verstehen: Was ist konkret versichert, wo liegen die Grenzen und worauf kommt es bei der Auswahl an? Du bekommst keine Verkaufsargumente, sondern eine belastbare Grundlage für eine Entscheidung.
Wer schon viele Jahre eine Hausratpolice besitzt, sollte diese immer mal wieder anpassen lassen, da der Wert des Hausrats in der Regel steigt. Zudem lässt sich mit einem Neuabschluss öfters einiges sparen. Worauf sollte man bei der Hausratversicherung noch achten?
Hier weiterlesen: Hausratversicherung wofür sinnvoll? Leistungen, Tipps & typische Fehler

Weitere beliebte Versicherungsbeiträge
- Handyversicherung – was beachten?
- Haftpflicht-Versicherung: Tipps und Tricks zur Privathaftplicht
- Gesundheitsprüfung und Risikozuschläge bei der Risikolebensversicherung
- Gebäudeversicherung - was ist wichtig?
- Wann man eine Unfallversicherung abschließen sollte - mit Vergleich
- Versicherungen - welche braucht man wirklich?